집값의 25%만 먼저 내면 광교 신축에 들어갈 수 있다는 말을 듣고 솔깃해서 내용을 찾아봤다. 경기도 수원시 영통구 원천동에 지어지는 광교 자연앤센트레빌 A17블록 이야기다. 2026년 10월 30일에 모집공고가 나왔고, 11월 9일 특별공급을 시작으로 10일과 11일에 일반공급 청약을 받는다. 겉으로 보이는 조건만 보면 당장이라도 찔러보고 싶은데, 하나씩 뜯어보니 계산기를 꽤 진지하게 두드려봐야 하는 구조였다.
1. 청년 특공은 부모님 자산까지 본다
전체 600세대 중에서 전용 84㎡ 일반 공공분양이 360세대고, 내가 눈여겨본 전용 59㎡ 지분적립형은 240세대다. 일단 입주자모집공고일 기준으로 수도권에 사는 무주택세대구성원이어야 넣을 수 있다. 물량의 30%는 수원시에 2년 넘게 산 사람에게 먼저 돌아가고, 20%는 경기도 2년 이상 거주자 몫이다. 나머지 절반을 서울이나 인천 같은 수도권 거주자들과 나누는 식이라 수원 토박이가 확실히 유리해 보인다.
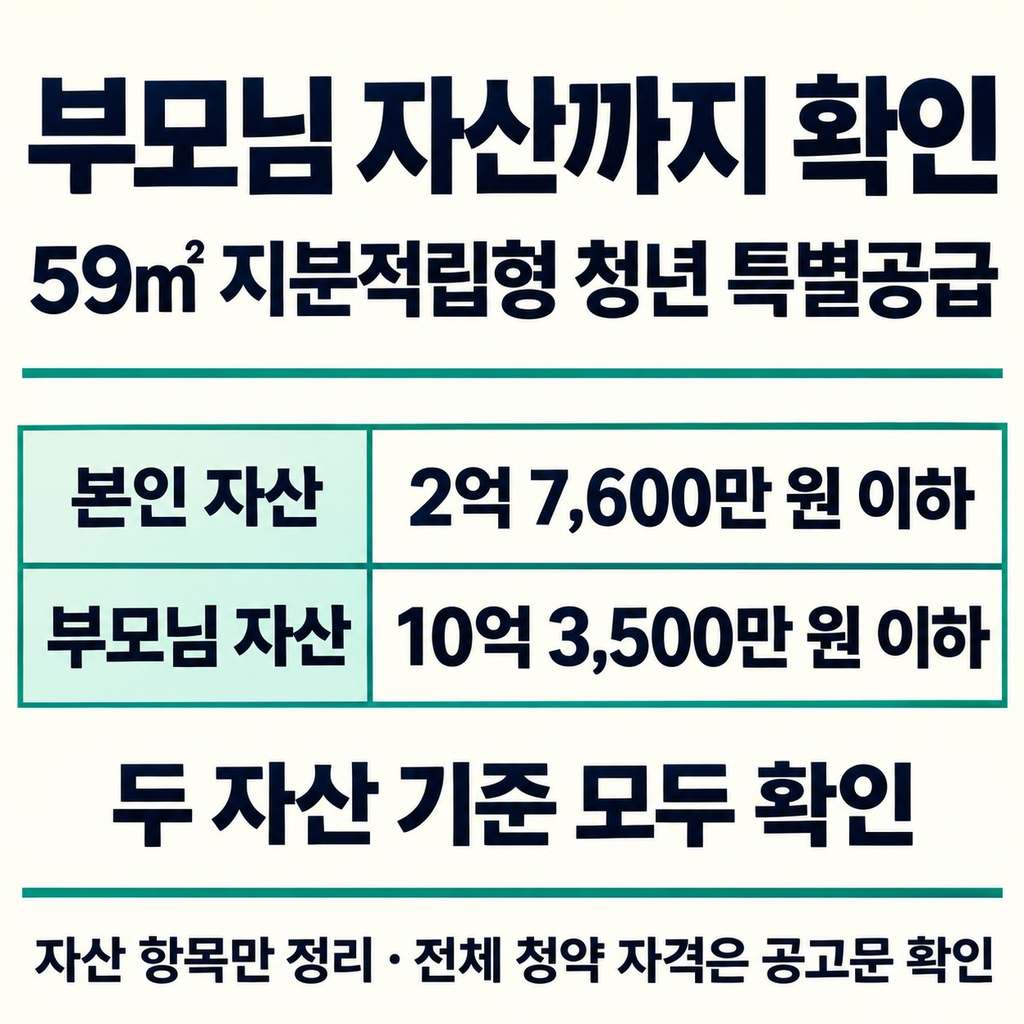
가장 궁금했던 건 역시 소득이랑 자산 커트라인이다. 지분적립형 59㎡에 청년 특별공급이 36가구 있는데, 만 19세부터 39세 이하 미혼 무주택 청년이 대상이다. 본인 월평균 소득이 약 533만 원 이하여야 한다. 도시근로자 가구당 월평균 소득의 140% 기준이라고 한다. 여기까지는 그럴 수 있다 싶은데, 자산 기준에 내 재산 2억 7,600만 원 이하뿐 아니라 부모님 자산 10억 3,500만 원 이하 조건까지 같이 붙어 있다. 내 통장만 가벼워서는 안 되고 부모님 재산까지 따져봐야 원서를 낼 수 있는 셈이다.
청년 말고도 지분적립형에는 신혼부부 36가구, 신생아 48가구 특공이 있고, 84㎡ 공공분양 쪽에도 다자녀나 생애최초, 노부모부양 같은 여러 특별공급이 있다. 다만 내가 본 자료에는 청년 특공 외에 다른 유형들의 세부 소득 비율이나 자동차, 부동산 상한액이 따로 적혀 있지 않았다. 다른 특공을 노린다면 경기주택도시공사 모집공고문 원본을 직접 열어보고 숫자를 맞춰봐야 한다.
만약 특별공급이 안 돼서 일반공급 1순위로 간다면 조건이 또 달라진다. 세대원 전원이 지난 5년 안에 다른 집 청약에 당첨된 적이 없는 무주택세대주여야 하고, 청약통장도 24개월, 24회 이상 부었어야 한다. 경쟁이 붙으면 3년 이상 무주택세대구성원 중에서 달마다 최대 25만 원씩 인정되는 저축총액이 누가 더 많은지로 줄을 세운다. 결국 평소 청약통장에 얼마나 꾸준히 넣었는지가 관건이다.
2. 1억 6,000만 원이면 끝인 줄 알았는데
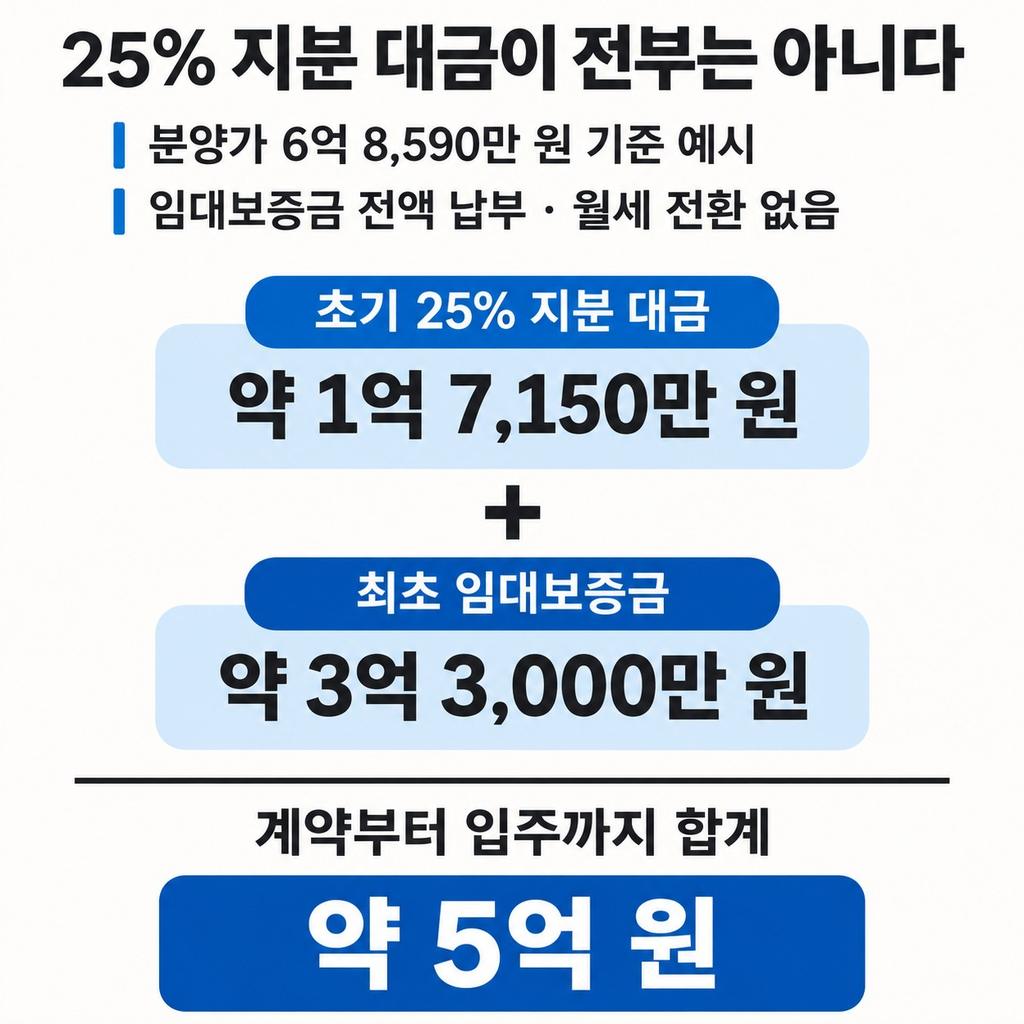
자격이 된다고 해도 당장 입주할 때 돈이 얼마나 드는지가 진짜 문제다. 지분적립형 59㎡ 전체 가격은 최저가가 6억 3,450만 원이나 6억 5,010만 원 선에서 최고 6억 8,590만 원 정도로 나와 있다. 타입마다 정확한 액수는 공고문을 봐야겠지만, 대략 이 정도 선이다. 당첨되면 계약금으로 전체 집값의 10%를 내고, 2029년 10월 입주할 때 15%를 더 내서 처음에 지분 25%를 가져오는 방식이다.
이 25%만 계산해 보면 약 1억 6,000만 원 안팎이고, 가장 비싼 6억 8,590만 원 기준으로 잡아도 계약금 6,859만 원에 입주 잔금 1억 288만 원을 합쳐서 약 1억 7,150만 원이다. 처음엔 이 숫자만 보고 1억 원대 중후반이면 광교 신축 입성이 가능한 줄 알았다. 그런데 알고 보니 내가 아직 안 산 나머지 지분 75%는 경기주택도시공사 거라서, 거기에 대한 최초 임대보증금 약 3억 3,000만 원을 따로 내야 한다.
보증금을 월세로 안 돌리고 다 낸다고 치면 입주할 때 5억 원 안팎의 돈이 필요하다는 계산이 나온다. 생각보다 초기 자금이 꽤 묵직하다. 물론 보증금 일부를 월 임대료로 바꾸면 입주 때 당장 내야 할 목돈은 줄일 수 있다. 임대료는 주변 시세의 80% 이하 수준에서 공공 지분만큼 매겨지고, 대출도 경기주택도시공사하고 우리은행이 준비하는 LTV 40% 수준 상품이 나온다고 한다. 하지만 보증금을 낮추고 달마다 나가는 월세를 늘리면 그만큼 매달 저축할 돈이 줄어드니 어느 쪽이든 만만치 않다.
3. 5년마다 돌아오는 지분 매입, 버틸 수 있을까
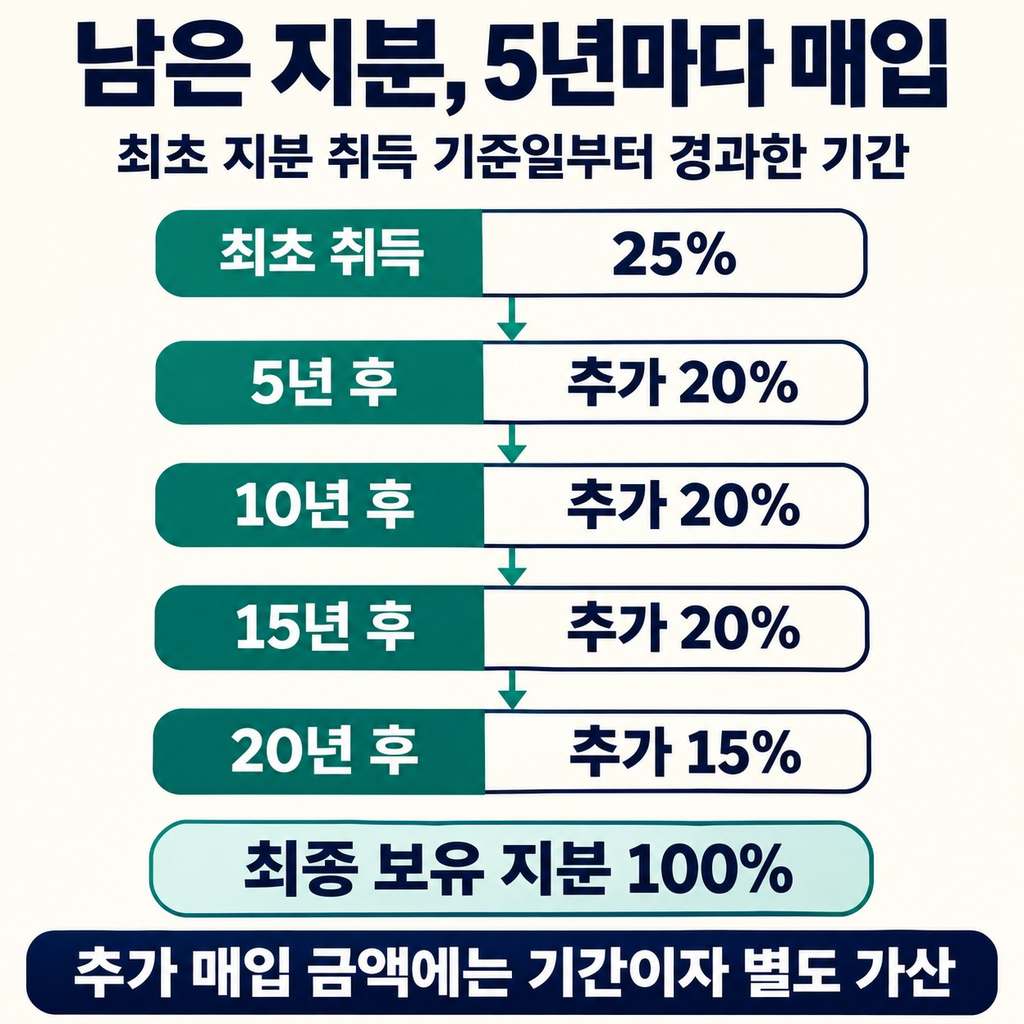
월세를 내면서 돈을 모아야 하는 이유가 바로 지분적립형의 구조에 있다. 한 번 들어가면 끝이 아니라 20년 동안 남은 집값을 쪼개서 갚아나가야 내 집이 된다. 입주 후 최초 지분 취득 기준일부터 5년마다 20%씩 세 번을 사고, 마지막 20년 차에 나머지 15%를 사야 비로소 지분 100%를 채운다. 당장 첫 번째 추가 매입 시점이 2035년 1월이다.
분양가 6억 8,590만 원으로 쳐보면 5년마다 1억 3,718만 원씩 세 번을 내고, 마지막에 1억 288만 원을 내야 한다. 게다가 원래 공급가에 지분율을 곱한 금액만 내는 게 아니라 그 위로 기간이자까지 더 붙는다. 다달이 남은 지분에 대한 임대료를 내면서 5년마다 1억 원이 넘는 목돈을 마련해야 하는 셈이다. 지금 당장 수중에 있는 돈도 중요하지만, 앞으로 20년 동안 내 소득이 끊기지 않고 이 일정을 버텨줄 수 있는지가 훨씬 중요해 보였다.
그나마 다행인 건 지분을 추가로 살 때 공공 지분이 줄어드는 만큼 깎이는 임대보증금을 그 회차 지분 사는 돈으로 돌릴 수 있다는 점이다. 돈을 내기 전에 서면으로 신청해서 경기주택도시공사 승인을 받으면 된다. 만약 보증금 반환채권을 협약 금융기관에 넘긴 경우라면 은행 동의도 같이 받아야 한다. 다만 그때 줄어드는 보증금은 그 시점의 바뀐 지분율이나 주변 전세 시세 같은 걸 반영해서 새로 계산한다. 그래서 지금 입주할 때 낸 보증금만으로 2035년에 얼마까지 메꿀 수 있을지는 지금 당장 확답을 얻기 어렵다.
4. 아예 84㎡ 일반 분양으로 눈을 돌린다면
이렇게 20년 동안 쪼개 내는 방식이 복잡하고 부담스럽다면 아예 처음부터 온전히 분양받는 전용 84㎡ 일반 공공분양 360세대를 보는 방법도 있다. 분양가는 층이나 타입에 따라 8억 9,170만 원에서 9억 4,930만 원 선이다. 최상층 기준으로 보면 84A가 9억 4,930만 원, 84B가 9억 4,890만 원, 84C가 9억 3,860만 원이다. 여기는 흔히 아는 대로 계약금 10%, 중도금 60%, 잔금 30% 순서로 돈을 낸다. 바로 옆 원천동 아파트 84㎡ 실거래가가 15억에서 16억 원을 훌쩍 넘는다니, 분양가상한제 덕분에 가격 메리트는 확실히 커 보인다.
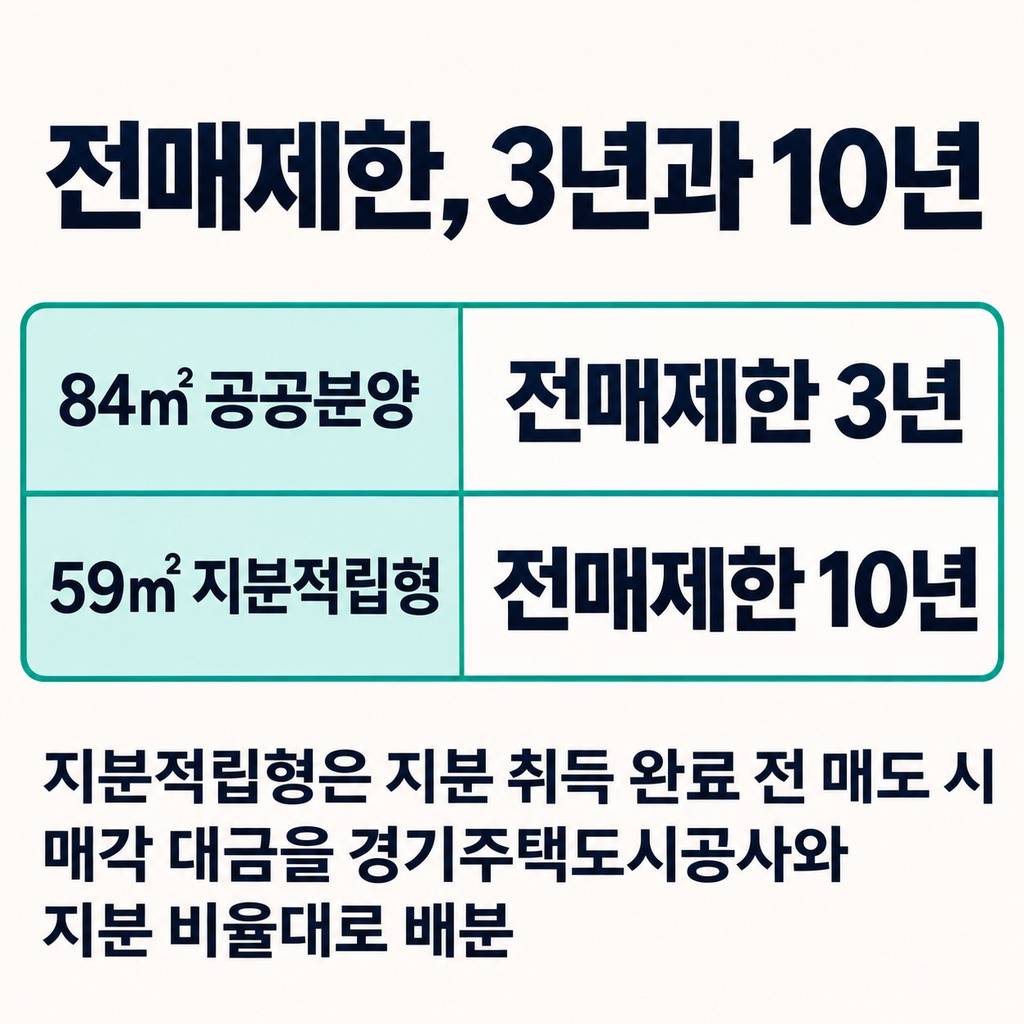
대신 두 유형이 묶이는 기간이나 조건에서 차이가 좀 있다. 재당첨 제한 10년이나 입주 가능일로부터 실거주 의무 5년은 둘 다 똑같다. 그런데 전매제한은 공공분양 84㎡가 3년이고, 지분적립형 59㎡는 10년으로 훨씬 길다. 지분적립형은 지분을 다 사기 전에 집을 팔면 판 돈도 경기주택도시공사와 지분 비율대로 나눠 가져야 한다.
청약 넣을 때 날짜도 잘 봐야 한다. 당첨자 발표일이 공공분양은 11월 17일이고 지분적립형은 11월 18일로 딱 하루 차이다. 만약 한 세대 안에서 두 군데 다 청약을 넣었다가 둘 다 되면 먼저 발표 나는 11월 17일 공공분양 당첨으로 처리된다. 혹시라도 두 곳 모두 노리고 있다면 이 발표 순서까지 미리 머릿속에 넣어두고 움직여야겠다.
#광교자연앤센트레빌청약
#지분적립형분양주택
#광교청약조건
#청약소득기준
#경기주택도시공사
#광교공공분양
답글 남기기