공모주 청약을 하다 보면 희망 공모가보다 가격을 낮춘 종목에 눈길이 갈 때가 있다. 원래 받으려던 금액보다 싸게 나오니 왠지 덜 비싸 보이고, 상장 첫날 조금은 버텨주지 않을까 싶은 기대가 생기기 때문이다. 이번에 상장한 면역항암 신약개발사 넥스아이도 희망 범위보다 20% 넘게 낮춘 8000원으로 공모가를 정했길래 어느 정도 바닥은 다진 줄 알았다.
그런데 막상 뚜껑을 열어보니 상장 이틀 만에 주가가 공모가 대비 반토막 가까이 밀렸다. 싸게 나왔다고 생각했는데 왜 이렇게까지 매물이 쏟아졌는지 궁금해서 기관 수요예측 결과부터 차근차근 다시 찾아봤다. 숫자를 하나씩 뜯어보니 상장 직후 주가가 왜 그렇게 움직였는지 납득이 가는 구석이 많았다.
1. 절반이 희망가 밑으로 적어낸 수요예측

가장 먼저 눈에 들어온 건 기관 수요예측 경쟁률과 참여 가격이었다. 2026년 10월 22일부터 28일까지 진행된 수요예측에 기관 506곳이 참여해서 경쟁률은 66.58대 1이 나왔다. 원래 회사가 제시했던 희망 공모가 범위는 1만500원에서 1만3000원이었는데, 10월 30일에 확정된 공모가는 하단보다 23.8%나 낮은 8000원이었다. 주당 평가가액이 1만7729원이었던 걸 생각하면 절반 넘게 할인된 셈이다.
왜 이렇게 많이 깎았나 싶었는데 기관들이 적어낸 가격표를 보니 이유가 바로 보였다. 수요예측 신청 건수 506건 중에서 절반이 넘는 288건, 비율로는 약 56.9%가 희망밴드 하단인 1만500원보다 낮은 가격을 써냈다. 참여 기관 비율로 따진 다른 기사를 봐도 48.15%가 밴드 하단 미만을 제시했다고 나온다.
결국 기관 두 곳 중 한 곳은 원래 희망가로는 살 생각이 없다고 선을 그은 것이나 다름없다. 회사 입장에서도 상장을 완주하려면 몸값을 8000원으로 낮출 수밖에 없었을 테고, 그렇게 500만주를 공모해 총 400억원을 조달했다.
기관들의 이런 미지근한 반응은 일반청약으로도 그대로 이어졌다. 11월 3일과 4일에 한국투자증권을 통해 진행된 일반공모청약 경쟁률은 13.26대 1에 그쳤고, 청약증거금도 약 663억원 수준에 머물렀다. 요즘 공모주 시장을 보는 눈높이가 얼마나 깐깐해졌는지 실감 나는 대목이다.
2. 확약 비율 0.06%와 첫날 쏟아진 매물
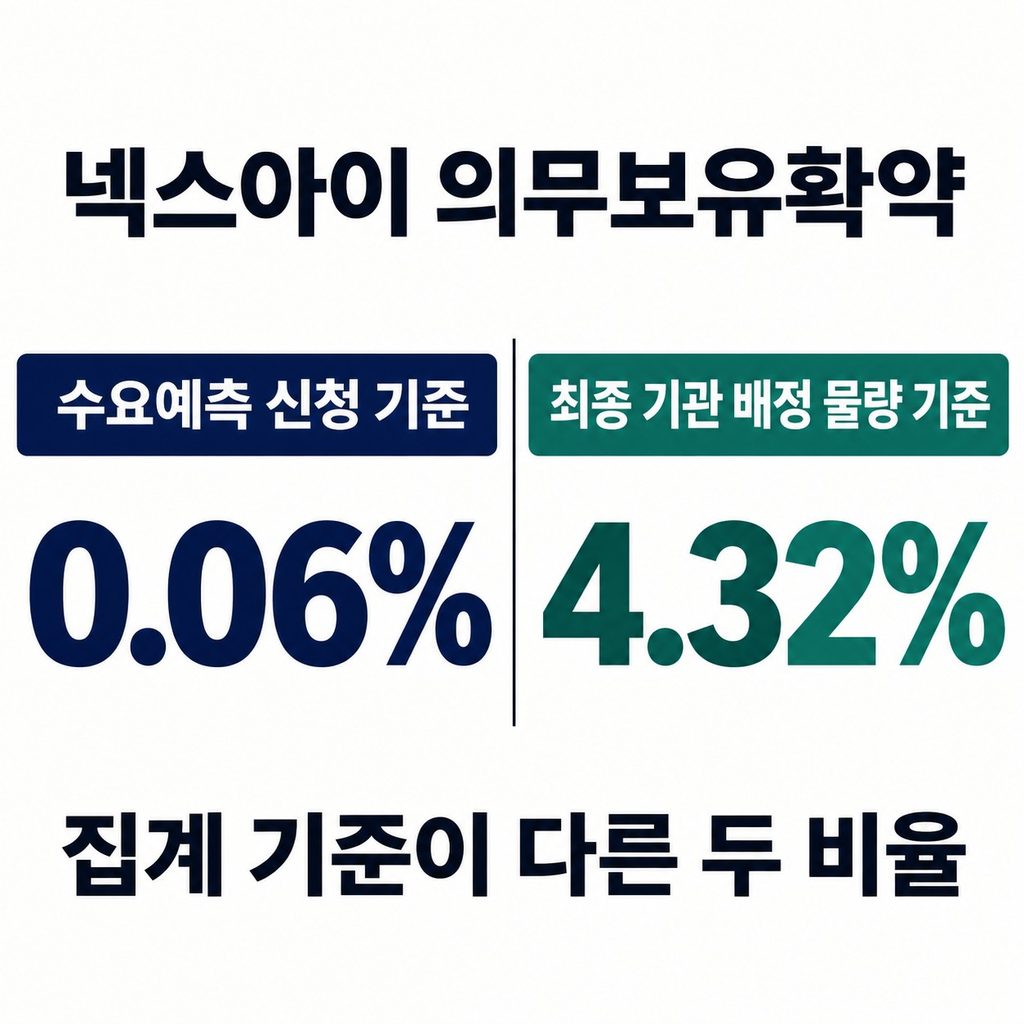
가격보다 더 뼈아프게 다가온 숫자는 따로 있었다. 바로 의무보유확약 비율이다. 기관이 주식을 배정받고 나서 일정 기간 팔지 않겠다고 약속하는 비율인데, 수요예측 신청 기준으로 겨우 0.06%였다. 최종 기관 배정 물량 기준으로 봐도 4.32%에 불과했다. 증권발행실적보고서 원문에 나오는 기관 유형별 내역이나 15일, 1개월 같은 세부 확약 주수까지는 이번에 다 확인하지 못했지만, 기관이 받아 간 물량 거의 전부가 상장 첫날부터 시장에 바로 나올 수 있는 상태였다는 뜻이다.
확약이 이렇게 낮으면 상장 당일 장 초반부터 매물이 쏟아질 수밖에 없다. 실제로 11월 12일 코스닥 상장 첫날 시초가는 공모가보다 낮은 7620원으로 출발했다. 장 초반에 잠깐 7900원까지 오르나 싶더니 곧바로 매도 물량이 쏟아져 나왔다. 그날 하루 동안 기관이 208억원, 기타법인이 37억원어치를 순매도했고, 반대로 개인이 239억원, 외국인이 4억원어치를 순매수하며 그 물량을 고스란히 받아냈다.
첫날 종가는 매체마다 집계 기준에 따라 조금 다르게 나오는데, 공모가 대비 39.9% 내린 4810원으로 적은 곳도 있고 39.63% 하락한 4830원, 시가총액 2214억원으로 기록한 곳도 있다. 어느 숫자로 보든 첫날에만 40% 가까이 빠진 건 매한가지다.
문제는 이튿날에도 흐름이 바뀌지 않았다는 점이다. 상장 둘째 날인 11월 13일에는 전날보다 9.88% 더 내린 4335원에 마감했다. 이틀 만에 공모가 대비 누적 하락률이 45.81%까지 벌어졌고, 시가총액도 1987억원으로 줄어들며 2000억원 밑으로 내려앉았다. 공모가를 낮췄으니 괜찮겠지 하고 첫날 들어갔다면 꽤 당황스러웠을 흐름이다.
3. 얼어붙은 공모주 분위기와 2029년까지 벌어둔 시간
물론 넥스아이만의 문제라고 보기엔 당시 공모주 시장 전체가 너무 차갑게 식어 있었다. 2026년 들어 11월 12일 종가 기준으로 스팩을 빼고 새로 상장한 48개 종목 가운데 무려 44곳, 그러니까 91.7%가 공모가 밑으로 내려가 있었다. 평균 수익률이 마이너스 41.5%였다니 새내기주 태반이 힘을 못 쓴 셈이다. 실제로 11월 11일에는 제이앤티지와 씨앤엠이 아예 상장을 철회했고, 정밀의료 기업 엠비디도 희망밴드 하단보다 27% 낮춘 7000원으로 공모가를 깎아서 상장을 추진할 정도였다.
여기에 바이오 기업 특유의 실적 구조도 투자자들의 고민을 깊게 만들었을 것 같다. 넥스아이는 면역항암제가 듣지 않는 원인 인자를 표적으로 삼는 항체 신약 개발사다. 자체 플랫폼인 넥소라로 개발한 NXI-101을 2024년에 일본 오노약품공업에 기술이전한 성과도 분명히 있다. 하지만 2025년 별도 기준 영업손실이 약 165억원이었고, 공모가를 매길 때 기준으로 삼은 2030년 추정 매출 1321억원 가운데 86%가 아직 계약이 맺어지지 않은 후속 기술이전에서 나온다는 점이 발목을 잡았다. 시장이 안 좋을 때는 아무래도 당장 손에 잡히지 않는 미래 매출에 박한 점수를 주기 마련이다.
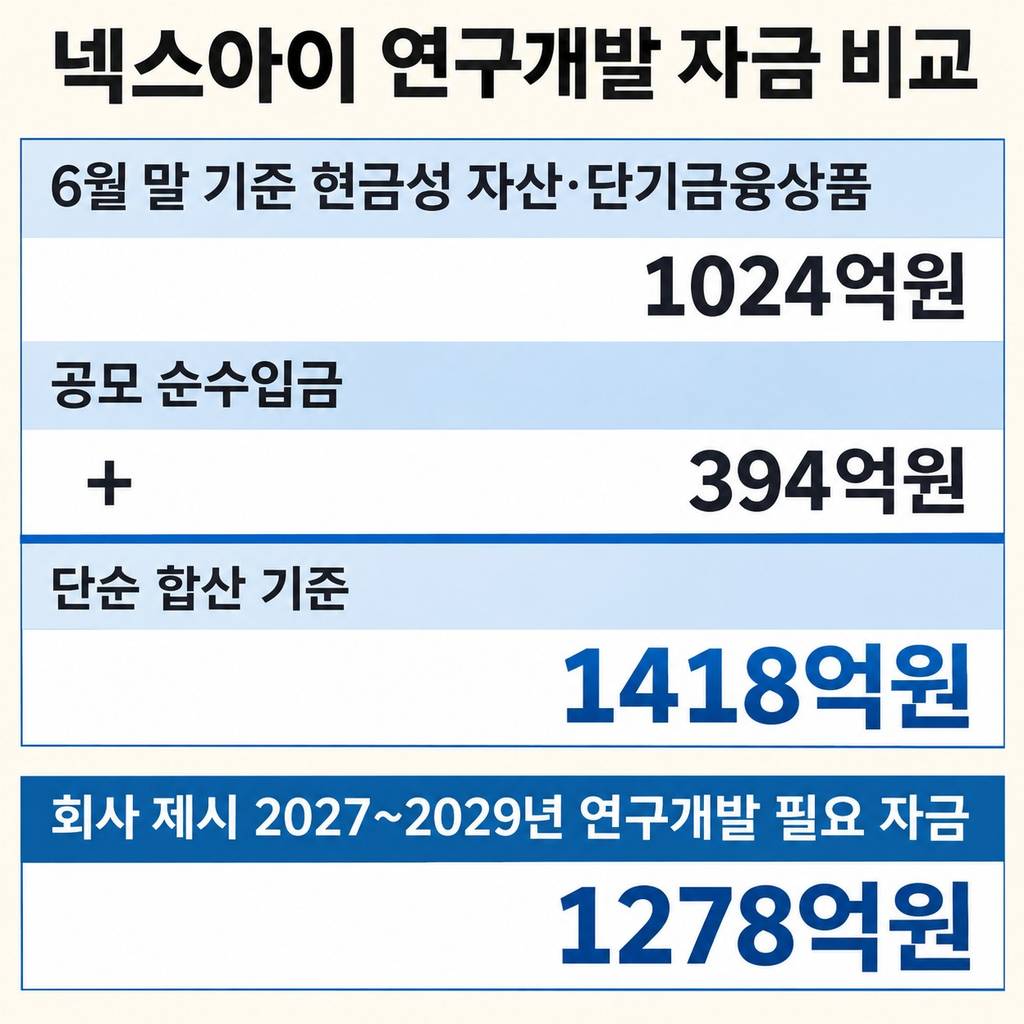
그나마 다행인 건 공모가를 낮춰서라도 상장을 끝낸 덕분에 연구개발을 이어갈 현금은 든든하게 챙겼다는 점이다. 회사 측에서 2027년부터 2029년까지 필요한 연구개발 자금을 1278억원으로 잡았는데, 이번 공모로 들어온 순수입금 394억원에다 6월 말 기준 보유 현금성 자산 및 단기금융상품 1024억원을 더하면 1400억원이 넘는다. 당장 추가 기술이전 계약금이 안 들어와도 2029년까지는 연구개발을 버텨낼 수 있는 체력을 갖춘 셈이다.
윤경완 대표를 포함한 특수관계인 7명과 공동창업자인 김태우 주요주주가 합산 지분 22.74%에 대해 의무보유 기간을 원래 규정인 1년에서 3년으로 스스로 늘렸다는 점도 눈에 띈다. 결국 회사가 투자설명서에서 2028년으로 잡아둔 핵심 파이프라인 NXI-201의 후속 기술이전 일정을 실제로 얼마나 앞당겨서 결과로 보여주느냐에 따라 앞으로의 평가도 달라지지 않을까 싶다. 공모주 청약을 볼 때 단순히 공모가를 얼마나 깎았는지보다 확약 비율과 시장 분위기를 먼저 챙겨 봐야겠다는 걸 다시 한번 느꼈다.
#넥스아이수요예측
#넥스아이공모가
#넥스아이상장
#공모주수요예측
#바이오공모주
답글 남기기