청년도약계좌에 월 70만원씩 60개월을 넣으면 본인 원금은 4,200만원이다. 총급여 2,400만원 이하 구간을 유지하고, 확대된 기여금을 60개월 모두 받으며, 기본금리가 최초 3년 연 4.5%·이후 2년 연 3.0%라고 가정하면 우대금리 없는 만기 예상액은 약 4,794만원이다.
월 70만원을 채웠는데도 5천만원에 못 미친다. 만기 금액은 납입액뿐 아니라 3년 뒤 금리와 우대금리, 가입 시점에 따라서도 달라지기 때문이다. 계산은 본인 원금, 본인 납입금 이자, 정부기여금, 기여금 이자 네 가지로 나누면 따라가기 쉽다.
1. 월 50만·60만·70만원의 예상액
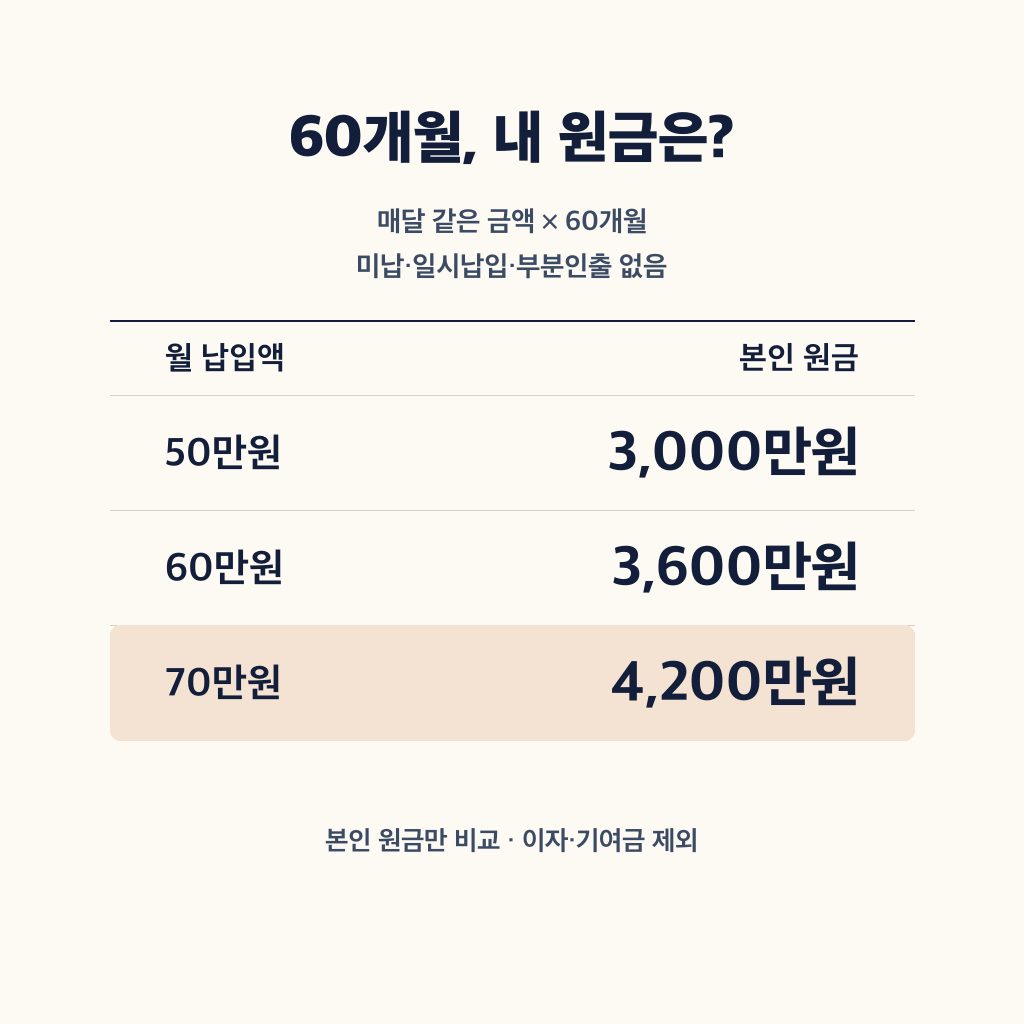
먼저 총급여 2,400만원 이하 구간을 기준으로 계산했다. 종합소득 기준으로 심사받는 경우에는 1,600만원 이하 구간이다. 2025년 1월부터 확대된 기여금 기준을 60개월 모두 적용하고, 미납·일시납입·부분인출 없이 같은 금액을 매달 넣는 경우로 잡았다.
금리는 최초 3년 기본금리 연 4.5%, 이후 2년 연 3.0%, 우대금리 없음이다. 기여금은 납입 다음 달에 은행에 입금된다고 가정했다. 일수 대신 개월 수로 단리 이자를 대략 계산했으며, 비과세 요건을 충족해 만기해지하는 경우를 가정했다.
월 50만원: 원금 3,000만원 + 본인 이자 약 270.4만원 + 기여금 162만원 + 기여금 이자 약 14.1만원 = 약 3,446만원
월 60만원: 원금 3,600만원 + 본인 이자 약 324.5만원 + 기여금 180만원 + 기여금 이자 약 15.6만원 = 약 4,120만원
월 70만원: 원금 4,200만원 + 본인 이자 약 378.5만원 + 기여금 198만원 + 기여금 이자 약 17.2만원 = 약 4,794만원
합계는 반올림 전 금액으로 계산한 뒤 만원 단위로 반올림했다. 실제 은행 이자는 입금액마다 납입일부터 만기 전일까지의 일수로 계산하므로, 입금 날짜와 기여금이 은행에 들어온 날짜에 따라 차이가 난다.
여기서 비과세는 별도의 보너스 금액이 아니다. 본인 납입금과 기여금에 붙은 이자에서 세금을 떼지 않는 혜택이다. 위 합계에 ‘절약한 세금’을 다시 더하면 같은 혜택을 두 번 계산하게 된다.
2. 내 소득구간에서는 얼마가 붙을까
총급여 2,400만원 이하 구간은 월 납입액 중 40만원까지 6%, 그 초과분에는 월 70만원 한도 안에서 3%를 적용한다. 그래서 월 50만원을 넣으면 기여금은 2만7천원이다.
40만원 × 6% = 2만4천원
나머지 10만원 × 3% = 3천원
월 기여금 = 2만7천원
같은 구간에서 납입액을 50만원에서 70만원으로 늘리면 본인 원금은 5년간 1,200만원 늘어나지만, 기여금은 36만원 늘어난다. 추가로 넣는 20만원에는 3%가 붙기 때문이다.
다른 소득구간의 금액도 계산해 보면 다음과 같다. 각 줄의 숫자는 월 50만원·60만원·70만원 순서다. 금리와 납입 조건은 앞의 예시와 같고, 해당 소득구간을 60개월 내내 유지한다고 가정했다.
총급여 2,400만원 초과~3,600만원 이하
월 기여금: 2만3천원 / 2만6천원 / 2만9천원
만기 예상액: 약 3,420만원 / 4,094만원 / 4,768만원
총급여 3,600만원 초과~4,800만원 이하
월 기여금: 1만8,500원 / 2만2,200원 / 2만5,200원
만기 예상액: 약 3,391만원 / 4,069만원 / 4,743만원
총급여 4,800만원 초과~6,000만원 이하
월 기여금: 1만5천원 / 1만8천원 / 2만1천원
만기 예상액: 약 3,368만원 / 4,042만원 / 4,715만원
총급여 6,000만원 초과~7,500만원 이하
월 기여금: 없음
만기 예상액: 약 3,270만원 / 3,924만원 / 4,579만원
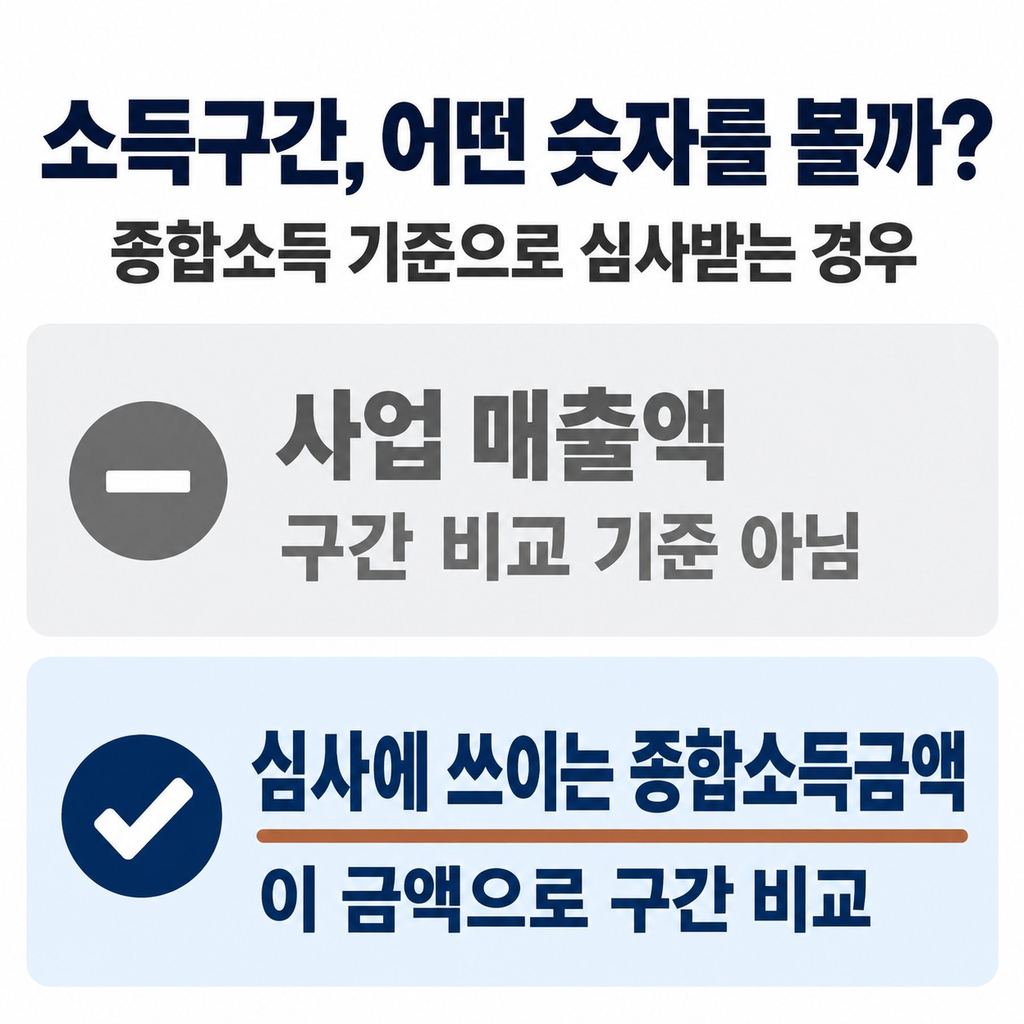
종합소득 기준으로 심사받으면 위 네 구간에 해당하는 소득금액은 각각 1,600만원 초과~2,600만원 이하, 2,600만원 초과~3,600만원 이하, 3,600만원 초과~4,800만원 이하, 4,800만원 초과~6,300만원 이하다. 비교할 숫자는 사업 매출액이 아니라 심사에 쓰이는 종합소득금액이다. 외국인 가입자에게는 정부기여금이 지급되지 않는다.
월 기여금을 계산하는 방식은 구간마다 다르다. 두 번째 구간은 50만원까지 4.6%, 세 번째는 60만원까지 3.7%를 적용하고 그 초과분에는 3%를 붙인다. 네 번째 구간은 월 70만원까지 전부 3%다.
3. 3년 뒤 금리에 따라 달라지는 금액
이자는 5년 동안 넣은 원금 전체에 처음부터 붙지 않는다. 첫 납입금은 거의 5년 동안 이자를 받지만, 마지막 납입금은 만기까지 남은 기간만큼만 받는다.
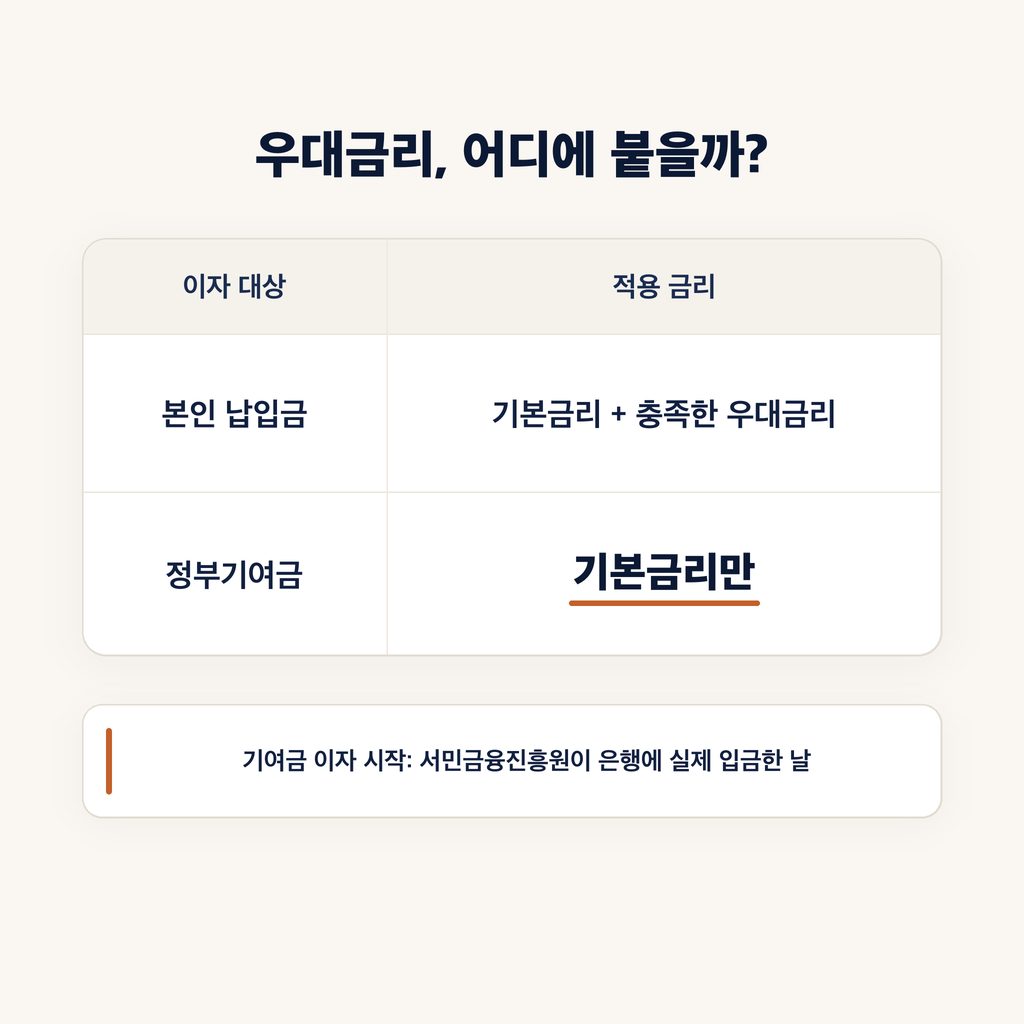
본인 납입금에는 기본금리와 충족한 우대금리가 붙고, 정부기여금에는 기본금리만 붙는다. 기여금 이자는 서민금융진흥원이 은행에 실제로 입금한 날부터 계산된다. 내 돈을 넣은 날짜와 기여금 이자가 시작되는 날짜가 다를 수 있는 이유다.
월 70만원 예시에서 기본금리를 5년 내내 연 4.5%로 놓으면, 우대금리 없이도 예상액은 약 4,900만원이다. 최초 3년 4.5%, 이후 2년 3.0%로 계산한 약 4,794만원보다 약 106.6만원 많다. 소득과 납입액은 그대로인데 금리 가정 하나로 이만큼 달라진다.
2026년 은행 공시에도 3년 경과 금리 변경이 나왔다. 우리은행의 6월 22일 시행 변경공시는 가입 후 3년 이상 기본금리를 연 3.0%로 안내했고, 우대금리는 유지했다. KB국민은행은 6월 19일 사전안내에서 7월 10일을 기본금리 4.5%에서 3.0%로 바꾸는 시행 예정일로 밝혔다.
앞의 예시에서 이후 2년을 3.0%로 둔 것은 계산을 위한 가정이다. 실제 금액은 자신의 계좌에서 금리가 바뀌는 시점마다 적용되는 금리로 계산한다. 하나은행 상품설명서의 경우 가입 후 3년과 4년 경과 시점에 고시된 기본금리를 1년씩 적용하는 구조다.
우대금리의 차이도 크다. 같은 월 70만원 예시에 본인 납입금 우대금리 연 1.5%p를 전 기간 더한다고 가정하면 이자가 약 160.1만원 늘어, 예상액은 약 4,954만원이 된다. 기본금리까지 5년 내내 4.5%로 유지하는 가정에서는 약 5,060만원이다.
그래서 ‘월 70만원이면 5천만원’이라는 숫자를 볼 때는 기본금리가 몇 년 동안 얼마인지, 우대금리를 얼마나 받는지도 알아야 계산이 맞는다. 기여금에 우대금리까지 붙여 계산해서도 안 된다.
4. 먼저 가입한 계좌의 60개월 계산
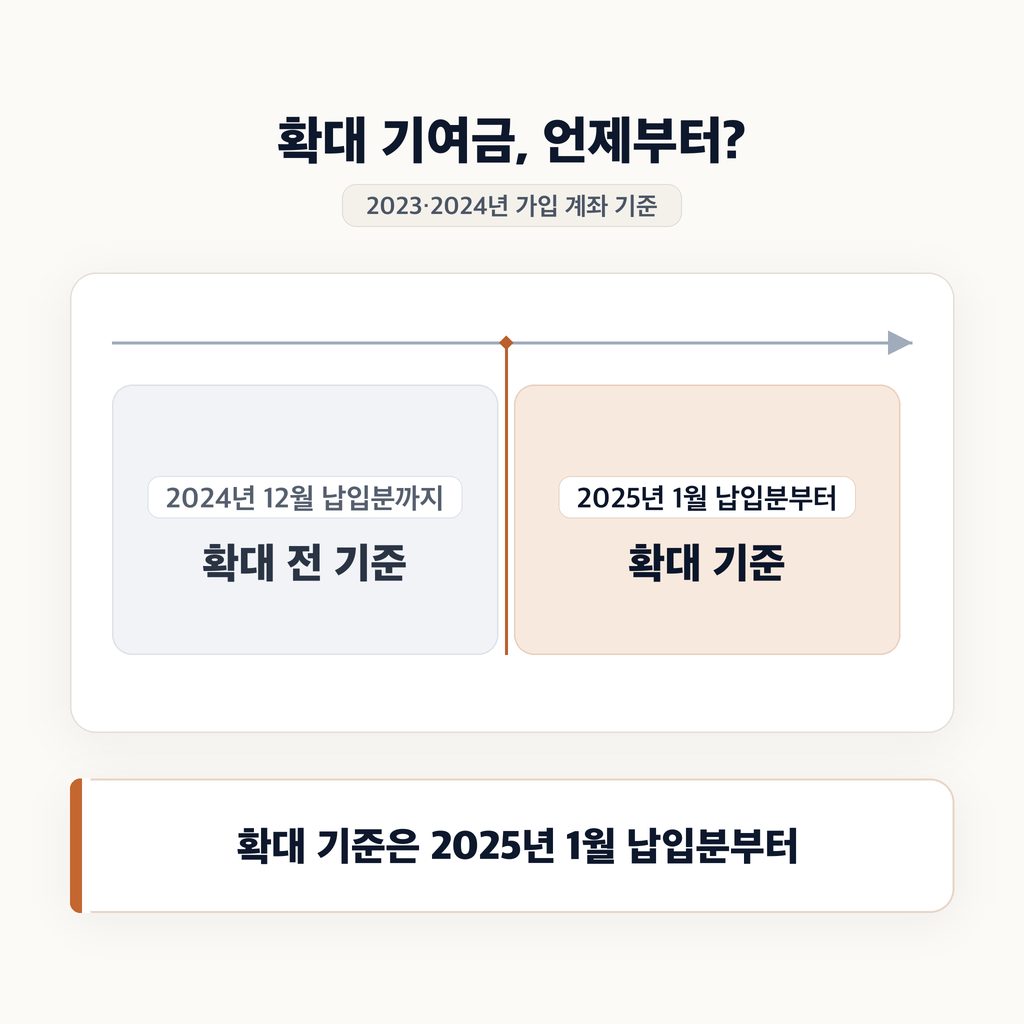
2023·2024년 가입자는 기여금 확대 전 납입분을 따로 계산한다. 확대 기준은 기존 가입자에게도 적용됐지만, 시작은 2025년 1월 납입분이다.
예를 들어 2023년 7월부터 월 70만원을 넣고, 총급여 2,400만원 이하 구간을 계속 유지했다고 하자. 2028년 6월 납입분까지 60회를 계산하면 기여금은 다음과 같다.
2023년 7월~2024년 12월: 18개월 × 2만4천원 = 43만2천원
2025년 1월~2028년 6월: 42개월 × 3만3천원 = 138만6천원
정부기여금 합계: 181만8천원
확대된 월 3만3천원을 처음부터 60번 곱한 198만원보다 16만2천원 적다. 기여금 이자도 각 시기의 실제 기여금 금액으로 계산한다.
소득구간도 가입 당시 기준으로 5년 내내 고정되는 것은 아니다. 가입 후 1년 주기로 개인소득을 확인하고, 새 기여금 지급비율은 가입일이 속한 달의 다음 달 초부터 적용된다. 7월에 가입한 계좌라면 새 심사 결과가 8월 납입분부터 적용된다.
따라서 자신의 예상액은 이미 지난 기간과 앞으로 남은 기간을 나누면 계산하기 편하다. 지난 납입분에는 실제 입금액·날짜·적용 소득구간·금리를 넣고, 남은 기간에는 앞으로 넣을 금액과 금리 가정을 넣는다. 소득심사에서 관련 소득이 모두 없는 것으로 확인된 연차는 기여금이 지급되지 않지만, 육아휴직급여·수당이나 군장병급여를 소득으로 인정받는 경우는 따로 적용된다.
납입을 쉬었던 달은 일반 월납입 기준으로 원금과 기여금이 모두 0원이다. 청년희망적금 만기금을 일시납입한 계좌는 돈이 먼저 들어간 만큼 이자 기간이 달라지고, 선납한 기간에는 추가 납입할 수 없다. 일시납입분 기여금에는 일시납입한 달의 지급비율이 적용된다. 이런 계좌는 매달 같은 금액을 넣는 예시와 분리해 계산한다.
마지막으로 만기일이 휴일이라고 전날 해지하면 만기해지가 되지 않는다. 하나은행은 휴일 만기의 경우 다음 영업일 이후 해지하도록 안내한다. 60개월을 채운 만기 예상액대로 돈을 받으려면 실제 해지 날짜도 만기해지 조건에 맞아야 한다.
#청년도약계좌만기시수령액
#만기수령액계산
#정부기여금
#변동금리
답글 남기기