주변에서 결혼 준비를 하거나 집을 구할 때 부모님께 도움을 받는 이야기를 종종 듣는다. 나도 막연하게 성인은 5천만원까지 세금 없이 받을 수 있다고만 알고 있었다. 그래서 당연히 아빠한테 5천만원, 엄마한테 5천만원 이렇게 받으면 총 1억원까지는 괜찮은 줄 알았는데 찾아보니 완전히 내 착각이었다.
법이라는 게 참 얄짤없다는 생각이 든다. 주는 사람이 두 명인데 왜 한도는 하나로 묶어버리는지 솔직히 좀 야박하게 느껴지기도 한다. 어차피 당장 큰돈을 받을 일은 없지만 나중에 낭패를 보지 않으려면 미리 제대로 알아둬야겠다 싶어서 읽은 내용을 내 나름대로 정리해 본다.
1. 엄마 아빠는 한 팀이고 할머니까지 같은 주머니로 본다

가장 먼저 놀랐던 건 부모님을 합쳐서 10년 동안 5천만원만 공제가 된다는 점이다. 만약 아빠한테 먼저 3천만원을 받아서 공제를 썼다면 나중에 엄마한테 돈을 받을 때는 2천만원까지만 공제가 된다. 보낸 사람 통장이 달라도 받는 자식 입장에서는 한도를 같이 쓰는 셈이다. 미성년자는 그마저도 2천만원이 끝이고 한국에 살지 않는 비거주자는 아예 이 공제를 못 받는다고 하니 조건이 꽤 까다롭다.
더 황당한 건 할머니나 할아버지한테 받는 돈도 이 5천만원 한도 안에 같이 들어간다는 거다. 부모님한테 이미 5천만원을 다 채워서 받았다면 같은 10년 안에는 할머니가 용돈을 주셔도 공제 한도가 새로 생기지 않는다. 어른들 마음이야 손주한테 조금이라도 더 챙겨주고 싶으실 텐데 직계존속이라는 이름으로 싹 다 묶어버리니 뭔가 좀 답답하다.
그나마 세금을 매길 때 과거에 받은 돈을 합산하는 기준은 조금 다르다고 한다. 10년 안에 같은 사람한테 받은 돈이 1천만원을 넘으면 합산하는데 이때 아빠와 엄마는 배우자라서 같은 사람으로 묶이지만 할머니는 부모님과 한 사람으로 묶어서 세금을 매기지는 않는다. 솔직히 공제 한도를 따질 때랑 세금 합산할 때 기준이 왜 이렇게 다른지 읽으면서도 머리가 지끈거렸다. 일반인 입장에서는 그냥 다 한 통속으로 묶는 것 같아 헷갈리기만 한다.
2. 성인이 됐다고 과거 기록이 리셋되는 게 아니다
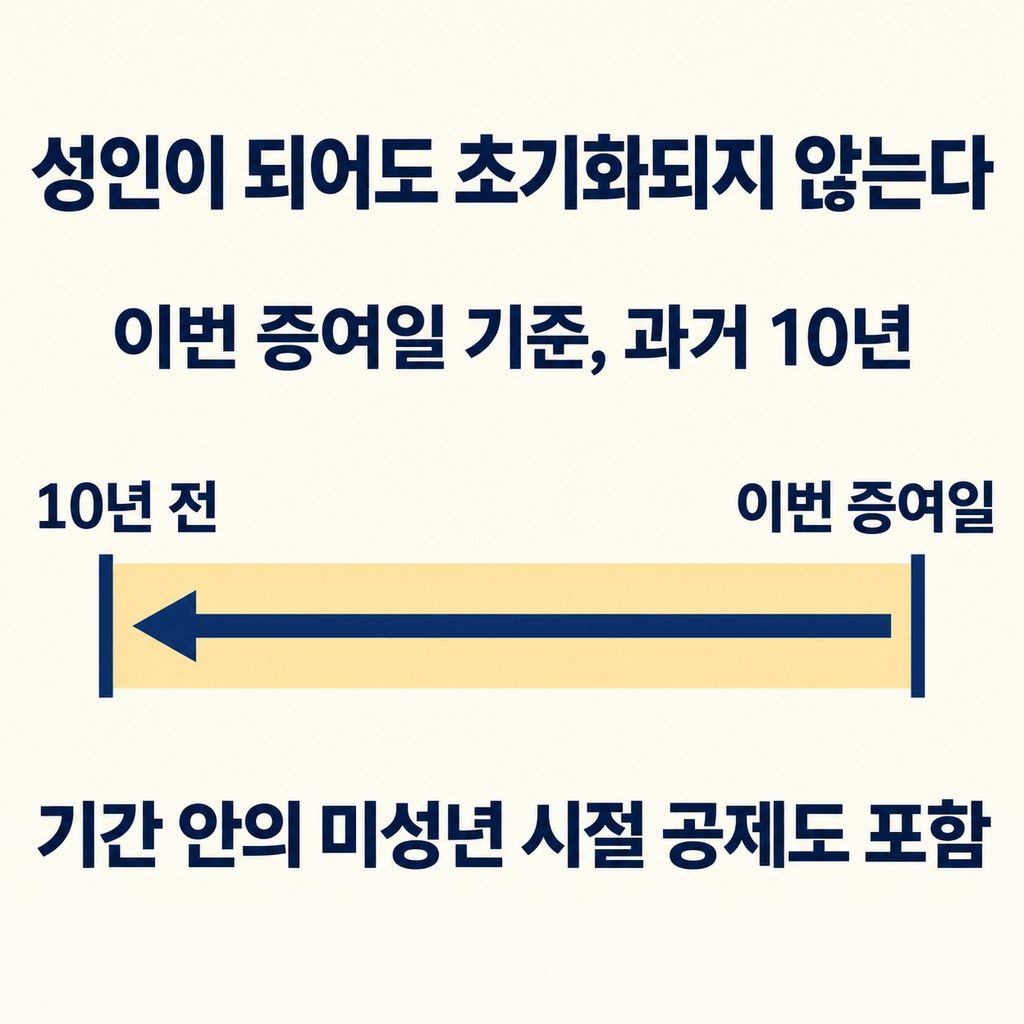
나는 미성년자 때 2천만원을 받았더라도 스무 살이 넘어서 성인이 되면 기분 좋게 5천만원 한도가 새로 짠 하고 생기는 줄 알았다. 그런데 그것도 아니었다. 무조건 이번에 돈 받는 날을 기준으로 거슬러 올라가서 10년 안에 공제받은 적이 있는지를 따진다고 한다.
예를 들어 열여덟 살에 2천만원을 공제받고 스물세 살에 또 돈을 받는다면 10년이 안 지났으니까 성인 한도 5천만원에서 예전에 쓴 2천만원을 뺀 3천만원만 남는 식이다. 새해가 된다고 초기화되는 것도 아니고 성인이 됐다고 봐주는 것도 없다. 결국 옛날에 언제 얼마를 받았는지 날짜까지 꼼꼼히 기억해 둬야 한다는 건데 몇 년 전 일을 다 기록해 두지 않으면 나중에 계산하다가 실수하기 딱 좋겠다 싶다.
3. 결혼이랑 출산 때 1억원 더 준다는데 날짜 계산이 함정이다
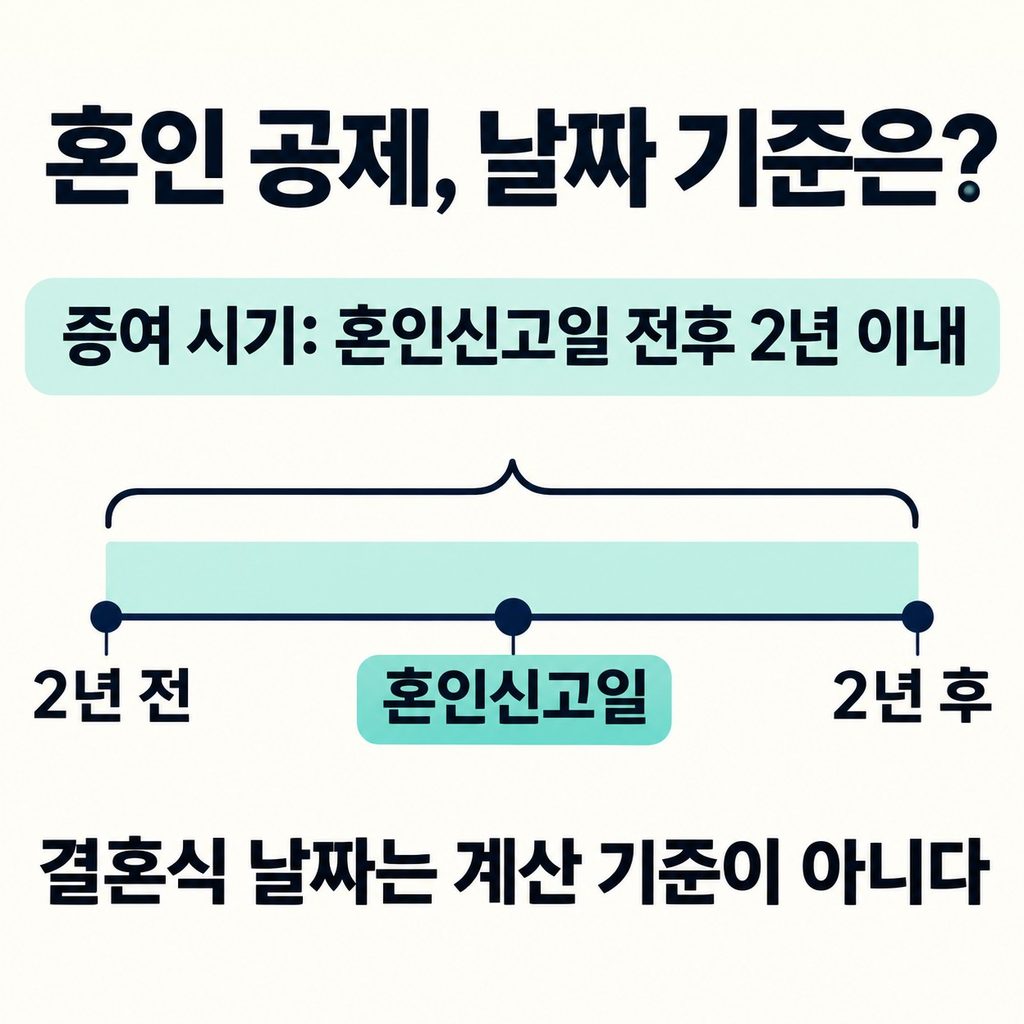
요즘 결혼하거나 애 낳으면 1억원까지 추가로 공제해 준다는 뉴스는 많이 봤다. 기본 5천만원이랑 별개라서 예전에 공제받은 적이 아예 없는 성인이면 최대 1억5천만원까지 세금 걱정 없이 받을 수 있다니 이건 정말 반가운 이야기다. 만약 예전에 3천만원을 썼다면 남은 2천만원에 1억원을 더해서 1억2천만원이 된다.
그런데 여기도 함정이 숨어 있었다. 결혼할 때 받는 돈은 결혼식 날짜가 아니라 혼인신고일 전후 2년 이내여야 한다. 요즘은 집 문제나 대출 때문에 결혼식 먼저 올리고 혼인신고는 한참 뒤에 하는 부부들이 수두룩한데 예식장 잡은 날만 생각하고 돈을 먼저 받았다가 신고를 늦게 하면 큰일 날 뻔했다. 게다가 미리 돈을 받아놓고 사정이 생겨서 2년 안에 혼인신고를 못 하면 기한 맞춰서 다시 신고해야 하고 가산세는 면제돼도 이자 같은 건 또 붙는다고 하니 사람 일 모르는 건데 참 피곤하다.
출산은 더 헷갈린다. 결혼은 혼인신고 앞뒤로 2년인데 출산은 아기가 태어난 날이나 입양신고일로부터 2년 이내만 된다. 아기 태어나기 전에 출산 준비하라고 미리 받은 돈은 출산 공제가 안 된다는 소리다. 산후조리원 예약하고 아기용품 사려면 출산 전에 돈이 훨씬 많이 들 텐데 왜 이건 앞뒤로 안 해주고 태어난 뒤로만 묶어놨는지 도무지 이해가 안 간다. 그리고 결혼이랑 출산 합쳐서 평생 1억원이라 결혼할 때 다 썼으면 애 낳을 때는 더 안 나온다고 한다. 좋긴 한 제도인데 날짜나 조건이 은근히 빡빡해서 돈 받을 일 생기면 달력부터 뚫어져라 봐야겠다.
#증여세면제한도
#증여재산공제
#10년합산
#혼인출산증여공제
답글 남기기