엔화 환율 계산은 화면에 적힌 단위부터 맞추면 된다. 100엔당 환율이라면 ‘엔화 금액 ÷ 100 × 환율’, 1엔당 환율이라면 ‘엔화 금액 × 환율’이다.
예를 들어 100엔이 900원일 때 1만 엔은 9만 원이다. 다만 그 900원이 매매기준율인지, 실제로 엔화 지폐를 살 때 적용받는 환율인지에 따라 계산한 돈의 의미가 달라진다. 가격표를 원화로 읽을 때와 환전할 돈을 준비할 때의 차이다.
1. 1만 엔 계산할 때 100으로 나누는 이유
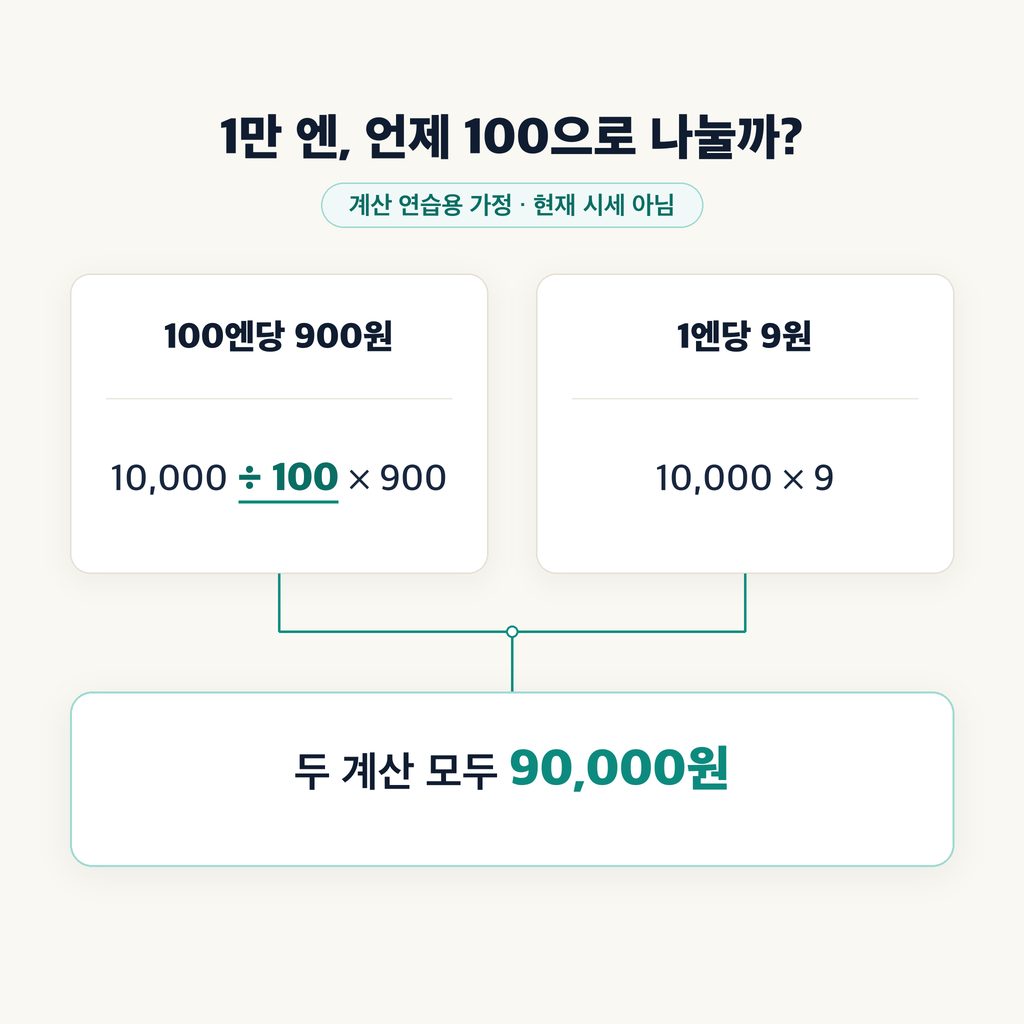
국내 은행 환율표에는 엔화가 ‘일본 JPY(100엔)’으로 표시되는 경우가 많다. 옆의 원화 숫자는 100엔에 해당하는 금액이다. 반면 ‘1 JPY = ○○ KRW’라고 쓰인 화면은 1엔의 원화 가격을 보여준다.
계산 연습으로 100엔당 900원, 즉 1엔당 9원을 넣어 보자. 현재 시세를 뜻하는 숫자는 아니다.
100엔 → 900원
1,000엔 → 9,000원
10,000엔 → 90,000원
100,000엔 → 900,000원
1만 엔이라면 ‘10,000 ÷ 100 × 900’으로 계산한다. 1엔 기준으로 바꾸면 ‘10,000 × 9’다. 어느 쪽으로 해도 9만 원이 나온다.
900이라는 숫자를 엔화 금액에 그대로 곱하면 결과가 100배 커진다. 반대로 1엔당 9원이라는 값을 쓰면서 또 100으로 나누면 100분의 1로 줄어든다. 숫자의 크기보다 옆에 적힌 단위를 먼저 확인하는 편이 확실하다.
원화 예산으로 살 수 있는 엔화를 구할 때는 방향을 뒤집는다.
엔화 금액 = 원화 예산 ÷ 100엔당 적용환율 × 100
같은 가정에서 45만 원은 ‘450,000 ÷ 900 × 100’이므로 5만 엔이다. 실제 현찰 구매 예산이라면 이 식의 900 자리에 우대 후 적용환율을 넣어야 한다.
2. 가격을 알아볼 때와 환전할 때 쓰는 환율
일본 물건의 가격이 원화로 대략 얼마인지 알고 싶다면 매매기준율이나 환산 서비스의 중간시장환율로 가늠할 수 있다. 여기서 나온 금액을 그대로 은행에 낼 돈으로 생각하면 계산이 어긋날 수 있다.
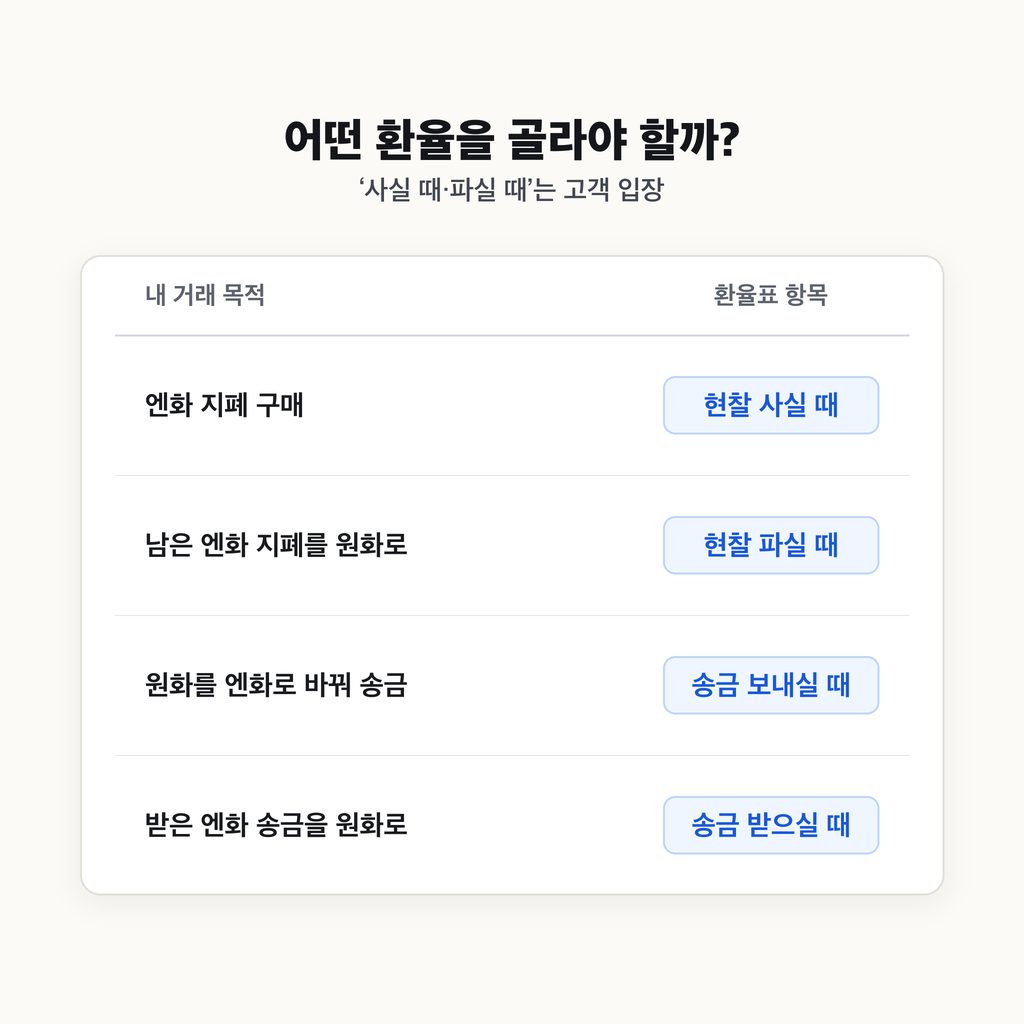
은행 환율표에서는 거래 목적에 맞춰 다음 항목을 고른다.
엔화 지폐를 살 때 → 현찰 사실 때
남은 엔화 지폐를 원화로 바꿀 때 → 현찰 파실 때
원화를 엔화로 바꿔 송금할 때 → 송금 보내실 때
받은 엔화 송금을 원화로 바꿀 때 → 송금 받으실 때
‘사실 때’와 ‘파실 때’는 고객 입장에서 읽으면 된다. 여행용 엔화를 마련한다면 사실 때, 남은 지폐를 은행에 넘긴다면 파실 때다.
같은 1만 엔이라도 이때 넣는 환율이 다르다. 계산식은 그대로이고 곱하는 값이 바뀐다. 송금의 경우 환율로 환산한 원화와 별도 송금 수수료까지 포함한 총비용도 구분해야 한다.
3. 90% 우대는 어느 금액에서 빼는 걸까
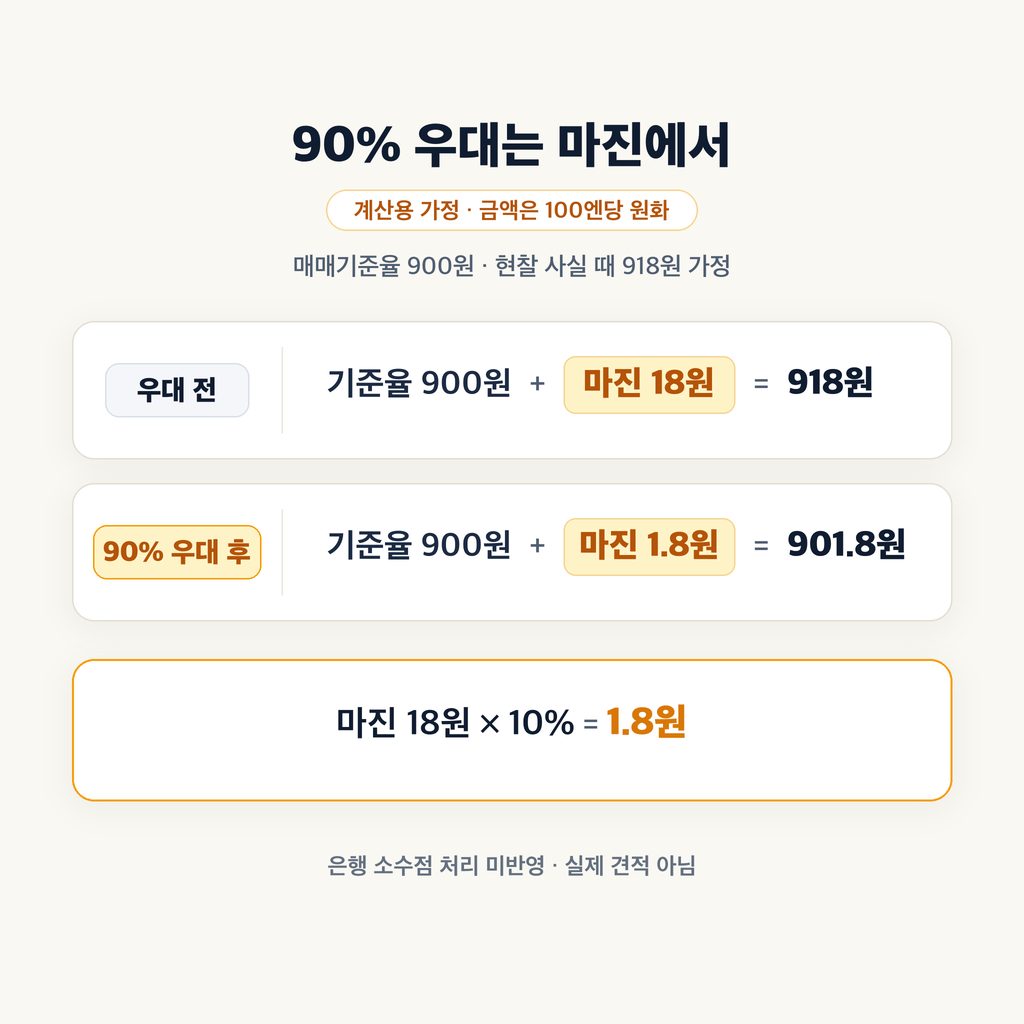
환율우대 90%라는 말을 보면 할인 폭이 아주 커 보인다. 실제로 줄여주는 부분은 매매기준율에 붙는 환전 마진이다.
이번에도 계산을 위한 가정이다. 100엔당 매매기준율이 900원이고 현찰 사실 때 환율이 918원이라면, 둘의 차이는 18원이다. 여기에 90% 우대를 받으면 18원의 10%인 1.8원만 남는다.
우대 후 살 때 환율 = 매매기준율 + (현찰 사실 때 환율 − 매매기준율) × (1 − 우대율)
숫자를 넣으면 ‘900 + 18 × 0.1 = 901.8원’이다. 이 조건에서 1만 엔을 사는 데 필요한 원화는 다음과 같이 계산한다.
우대 전 → 10,000 ÷ 100 × 918 = 91,800원
90% 우대 후 → 10,000 ÷ 100 × 901.8 = 90,180원
계산상 차액 → 1,620원
90% 우대라고 해서 91,800원의 90%를 빼는 것이 아니다. 또 현찰 사실 때 환율 918원에는 이미 마진이 들어 있으므로 같은 환전 마진을 수수료라며 한 번 더 더하지 않는다.
엔화를 팔 때도 우대를 받는 조건이라면 매매기준율에서 빠지는 차액이 줄어드는 방식이다.
우대 후 팔 때 환율 = 매매기준율 − (매매기준율 − 현찰 파실 때 환율) × (1 − 우대율)
다만 살 때 받았던 우대율이 남은 지폐를 팔 때도 그대로 적용된다고 가정해서는 안 된다. 엔화를 팔 때 적용되는 조건으로 계산해야 한다. 위 금액은 계산 원리를 설명하기 위한 예시이며, 은행의 소수점 처리까지 반영한 실제 견적은 아니다.
4. 계산기 입력 기준과 환율 고시 시각
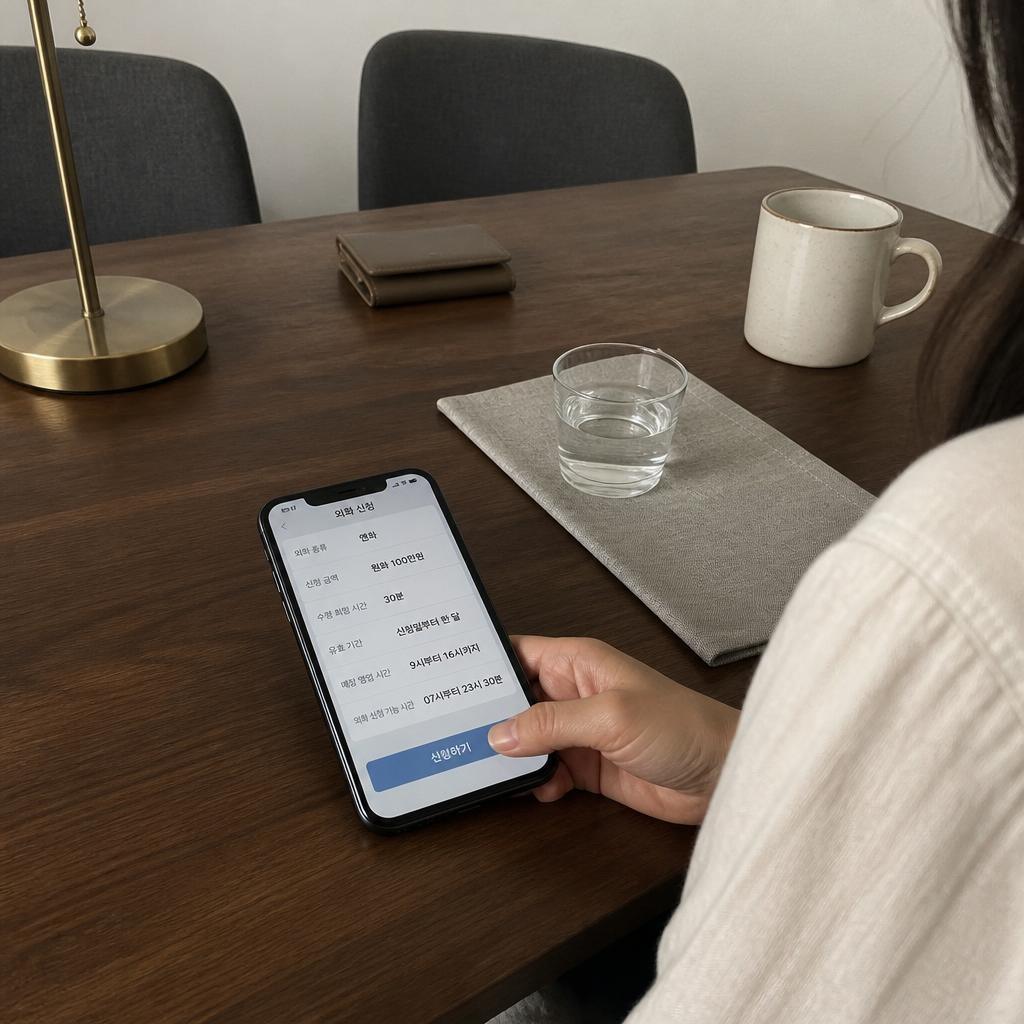
KB국민은행 홈페이지의 자산관리 → 금융계산기 → 환전에서는 외화 사실 때와 파실 때를 구분하고 일본 JPY를 선택할 수 있다. 살 때 계산에서 엔화 금액을 먼저 정했다면 외화기준, 원화 예산을 먼저 정했다면 원화기준을 고른다.
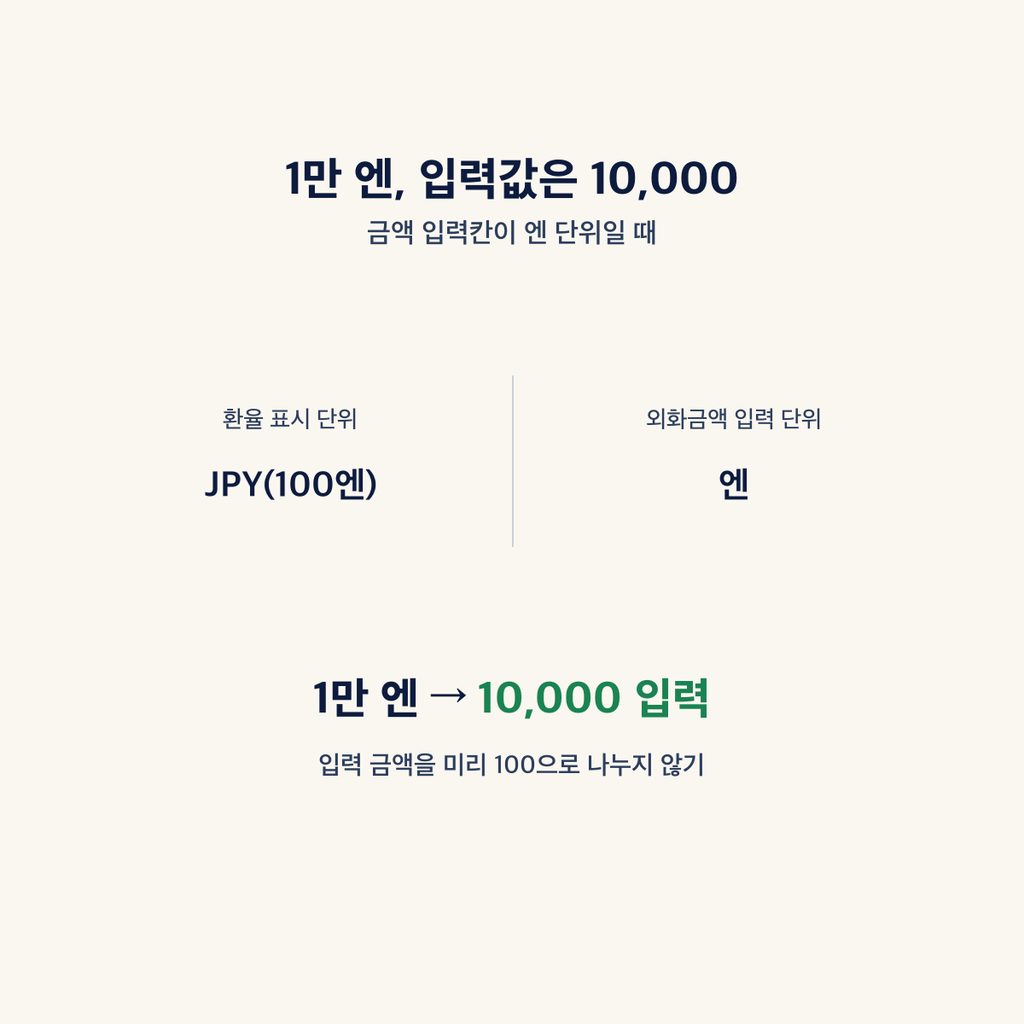
환율표의 ‘JPY(100엔)’는 환율의 표시 단위다. 금액 입력칸이 엔 단위라면 1만 엔을 계산할 때 10,000을 넣는다. 환율이 100엔 기준이라는 이유로 금액까지 미리 100으로 나눠 입력하지 않는다.
우대율을 넣어 계산했다면 결과의 조회기준 일시, 우대적용환율, 구입예정 외화금액을 함께 읽는다. 계산기 결과와 거래 신청 화면은 구분해야 한다.
은행 고시를 직접 볼 때는 KB국민은행 개인뱅킹 → 외환 → 환율 → 환율조회 → 전체통화에서 조회일과 회차를 선택한다. 조회한 환율의 기준 시각과 회차는 ‘환율등록일시(회차)’에서 확인한다. 화면을 연 시각인 조회일시와는 다르다.
KB는 비영업일 등에 최근 은행영업일의 최종회차를 보여준다고 안내한다. 하나은행은 휴일에 전영업일 환율을 조회할 수 있지만 시장 상황에 따라 재고시될 수도 있다고 안내한다. 일요일에 조회했다고 해서 모두 일요일에 새로 정해진 환율은 아니다.
최종적으로 필요한 것은 이용할 채널의 우대 후 적용환율이다. 예를 들어 하나은행 환전지갑은 서비스 신청 화면과 홈페이지에 명시된 우대율을 적용한다. 공개 환율표에 다른 은행의 우대율을 적용해 계산하면 실제 거래 조건과 맞지 않는다.
여기서는 개인별 신청 화면의 최종 견적까지 확인하지 않았으므로 오늘 얼마에 살 수 있다고 확정하지 않는다. 거래할 때는 선택한 JPY 금액, 그 거래의 우대율과 적용환율, 결제할 원화가 서로 맞는지 확인한다. 이미 우대 후 적용환율이 표시돼 있다면 그 값을 처음의 환산식에 넣으면 된다. 우대를 다시 한 번 빼지는 않는다.
#엔화원화계산
#100엔환율
#환율우대
#엔화환전