우리아이자립펀드에서 정부 돈을 받는 조건은 세 가지다. 아이가 2026년 9월 1일 이후에 태어나야 하고, 가구 소득이 기준중위소득 150% 이하여야 하며, 소득 구간에 따라 정해진 금액을 부모가 함께 넣어야 한다. 부모가 한 푼도 넣지 않아도 정부가 연 120만원을 넣어 주는 곳은 중위소득 50% 이하 가구뿐이다.
다만 9월 12일 현재 이 조건은 9월 1일 국무회의를 통과한 2027년 예산안에 담긴 계획일 뿐이다. 국회가 12월 초에 예산을 확정해야 하고, 상품 출시는 2027년 하반기가 목표다. 신청을 받는 곳은 아직 어디에도 없다.
1. 출생일 조건, 2026년 9월 1일생부터
첫 조건은 날짜 하나다. 정부 기여금은 2026년 9월 1일 이후 태어난 아이부터 들어간다. 첫해 대상은 약 32만명으로 추산된다.
이 날짜 하나로 받을 수 있는 금액이 얼마나 달라지는지는 19년 치를 더해 보면 보인다. 같은 중위소득 50% 이하 가구라도 8월 31일생은 정부 돈 0원, 9월 1일생은 2,280만원(120만원×19년)을 받는다. 50~150% 구간이라면 차이는 1,900만원이다. 수익을 빼고 원금만 따진 차이다.
9월 전에 태어난 아이는 어떨까. 정부 지원은 없다. 지원금 없이 가입만 해서 세제 혜택을 받게 된다는 보도가 8월 31일에 나왔지만, 재정경제부는 같은 날 보도설명에서 구체적인 세제지원 방안은 결정된 바 없다고 밝혔다. 2026년 9월 1일 전에 태어난 아이가 펀드에 가입할 수 있는지도 아직 공식 발표가 없다.
재정경제부 보도설명: https://www.korea.kr/news/policyNewsView.do?newsId=148970944
계좌는 아이 명의이고 가입은 부모가 한다. 적립 기간은 출생부터 만 18세까지다.
2. 소득 조건, 기준중위소득 150% 이하와 네 구간
정부가 얼마를 넣을지는 가구 소득 구간에 따라 달라진다. 금융위원회가 밝힌 지원 방식은 이렇다.
중위소득 50% 이하: 부모 납입과 관계없이 정부가 연 120만원
50% 초과~100% 이하: 부모 연 50만원에 정부 연 100만원(1대2)
100% 초과~150% 이하: 부모 연 100만원에 정부 연 100만원(1대1)
150% 초과: 정부 지원 없음
금융위원회 예산안 원문: https://www.fsc.go.kr/po010101/87627
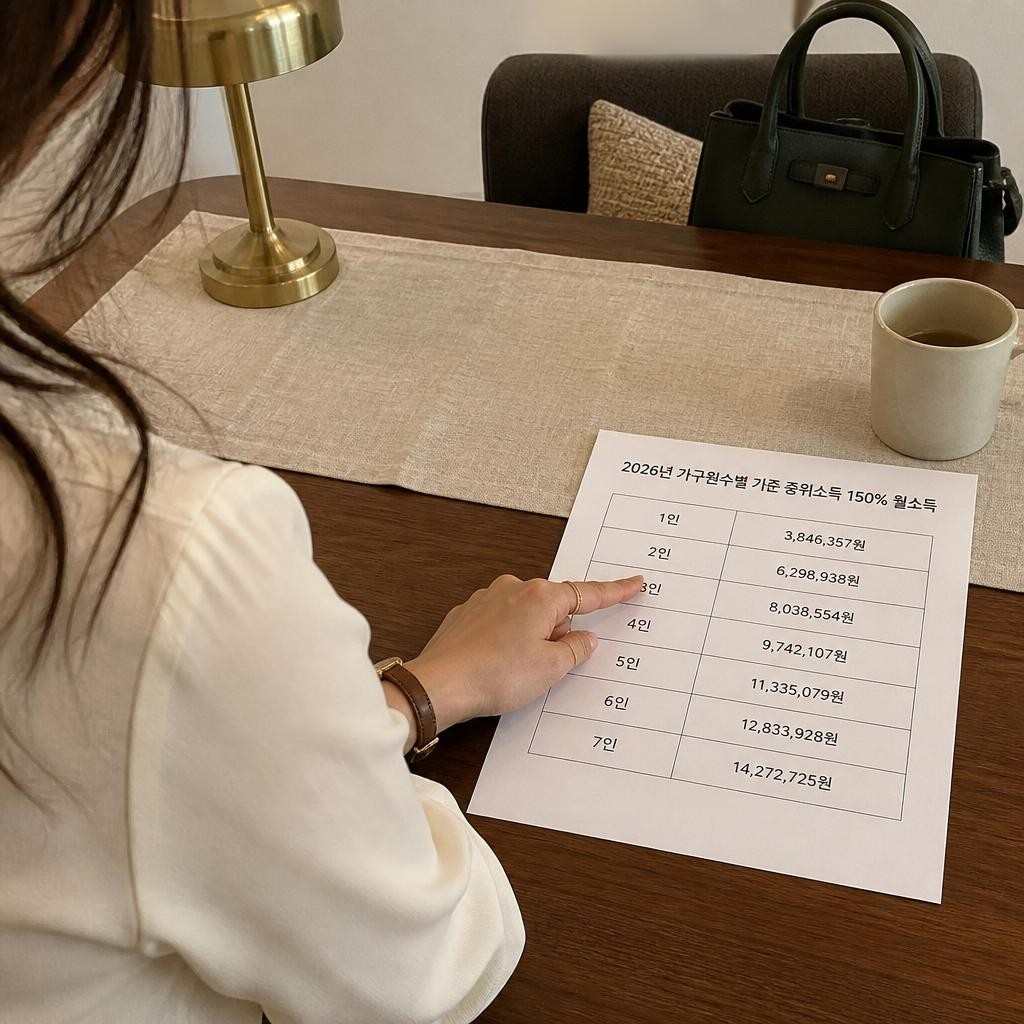
그럼 우리 집은 어느 구간일까. 7월 28일 중앙생활보장위원회가 정한 2027년 기준중위소득으로 월 소득 기준을 계산하면 다음과 같다. 50%, 100%, 150% 순서이고 만원 단위로 반올림했다.
2인 가구: 약 224만원 / 448만원 / 672만원
3인 가구: 약 286만원 / 572만원 / 858만원
4인 가구: 약 346만원 / 693만원 / 1,039만원
5인 가구: 약 403만원 / 806만원 / 1,209만원
2027년 기준중위소득 보도: https://v.daum.net/v/20260728180337528
아이가 태어나면 가구원이 한 명 는다. 부부와 신생아라면 3인 가구 줄을 보면 된다.
하나 짚고 넘어갈 게 있다. 이 표는 어디까지나 월 소득으로 따진 참고 기준이다. 이 펀드가 소득을 무엇으로 판정할지는 아직 발표되지 않았다. 월급만 볼지, 재산을 소득으로 환산해 더할지, 건강보험료로 볼지 모른다. 어느 해 기준중위소득을 쓸지도 마찬가지다. 기준에 가까운 가구라면 이 판정 방식에 따라 정부 지원 구간이 달라진다.
3. 부모 납입 조건, 정부 지원금을 모두 받는 금액
50%를 넘는 구간은 부모가 넣어야 정부도 넣는 매칭 방식이다. 한겨레 보도에 따르면 정부 지원금은 부모 납입액에 비례하고 연 100만원이 상한이다.
50~100% 구간: 부모가 30만원이면 정부 60만원, 50만원이면 100만원
100~150% 구간: 부모가 30만원이면 정부 30만원, 100만원이면 100만원
거꾸로 말하면 50~100% 구간이 50만원보다, 100~150% 구간이 100만원보다 더 넣어도 정부 지원금은 늘지 않는다. 부모가 더 넣는 것 자체는 가능하다고 알려졌지만 한도는 나오지 않았다. 정부 지원금을 모두 받는 데 필요한 부모 납입액을 월로 나누면 50만원은 약 4만1,700원, 100만원은 약 8만3,300원이다. 크다고 하긴 어려운 금액이지만, 19년 동안 거르지 않고 넣어야 하는 돈이다.
구간 경계를 넘으면 금액이 크게 줄어든다. 중위소득 50% 기준을 조금만 넘어도 정부 지원금은 120만원에서 100만원으로 줄고, 부모가 내야 하는 돈 50만원이 생긴다. 150% 기준을 넘으면 연 100만원을 받지 못한다. 19년이면 1,900만원이다. 아이가 크는 동안 소득이 바뀌면 해마다 구간을 다시 판정하는지도 아직 알 수 없다.
4. 7,157만원은 조건이 아니라 가정
자주 보이는 7천만원, 1억원은 받는 조건이 아니라 계산 예시다. 금융위원회는 매년 같은 금액을 19년 동안 넣고 연평균 6% 수익을 낸다고 가정해 세금을 빼고 이렇게 추산했다.
연 120만원(50% 이하, 정부 몫만): 원금 2,280만원 → 약 4,294만원
연 200만원(100~150%, 부모와 정부 합계): 원금 3,800만원 → 약 7,157만원
같은 가정으로 50~100% 구간의 연 150만원을 계산하면 원금 2,850만원이 약 5,368만원이 된다.
펀드라서 원금도, 6% 수익도 보장되지 않는다. 무엇에 투자할지도 정해지지 않았다. 코스피200을 따라가는 ETF 같은 후보가 거론되지만, 19년짜리 상품에서는 작은 수수료 차이도 복리로 쌓여 최종 금액을 바꾼다. 1억원은 정부가 기대한 6천만~1억원 범위의 최댓값일 뿐, 구체적인 계산 예시로 제시된 금액이 아니다.
5. 부모가 넣는 돈은 증여, 기존 공제 한도 안에서
부모 납입금에 별도로 적용되는 증여세 혜택은 없다. 재정경제부 관계자는 9월 1일 한겨레에 부모가 넣는 돈도 기존 증여재산공제 한도에 합산된다고 말했다. 금융위원회가 별도 한도를 요청했지만, 다른 증여와의 형평성 때문에 받아들여지지 않았다.
미성년 자녀가 직계존속에게서 받는 재산은 10년간 2,000만원까지 공제된다. 펀드 평가액이 아니라 실제로 넣은 돈이 기준이다. 매칭에 필요한 연 100만원이면 10년에 1,000만원이니 한도의 절반이다. 다른 증여와 합치면 공제 한도를 넘을 수 있다. 아이 명의 예금이나 주식 계좌에 넣은 돈, 할아버지·할머니가 준 돈도 같은 직계존속 한도에 들어간다.
펀드 수익에 세금을 물리지 않는 비과세도 아직 확정되지 않았다. 금융위원회 관계자는 내년 하반기 출시 전까지 구체화하겠다고 했다.
6. 아직 안 정해진 것과 지금 해 둘 일
남은 절차는 이렇다.
9월 초 국회 제출 → 상임위·예결위 심의 → 12월 초 본회의 확정 → 아동복지법·조세특례제한법 등 관련법 통과 → 2027년 하반기 출시 목표
상품에도 정해지지 않은 내용이 많다. 금융위원회는 판매·운용 방식과 ISA·IRP 계좌 연계 여부를 업계와 협의해야 한다고 했다. 소득 판정 방식과 중도 인출 규칙은 아직 공개된 설명이 없다. 2026년 9월에 태어난 아이는 출시까지 짧게 잡아도 열 달을 기다려야 하는데, 그 기간의 정부 지원금을 나중에 채워 주는지도 공식 자료에 없다.
그러니 지금 신청하기 링크가 보이더라도 공식 창구가 아니다. 미리 계좌를 만들 필요도 없다. 지금 할 수 있는 건 세 가지다. 아이 출생일이 9월 1일 이후인지, 위 표에서 우리 집 소득이 어느 기준에 가까운지, 아이 명의로 이미 증여한 돈이 얼마인지 확인해 두면 된다. 조건이 바뀌는지는 국회 심의가 끝나는 12월 초에 가장 먼저 확인할 수 있다.
#우리아이자립펀드조건
#기준중위소득
#정부지원금
#증여재산공제
#2027예산안