청년도약계좌 정부기여금은 쌓인 금액과 그 금액을 정하는 지급비율을 나눠 확인하면 덜 헷갈린다. 계좌에 반영된 기여금과 정산 내역은 가입 은행에서, 소득심사 결과와 적용 지급비율은 서민금융진흥원 1397에서 확인한다.
은행별 최신 앱의 정확한 조회 버튼과 누적액 표시 방식은 확인되지 않았다. 다만 지급비율이 4.6%라고 해서 이번 달 넣은 돈 전부에 4.6%를 곱하는 것은 아니다. 70만원을 넣었는데 계산보다 적게 나온 이유가 이 한도에 있을 수 있다.
1. 금액은 은행에, 지급비율은 1397에
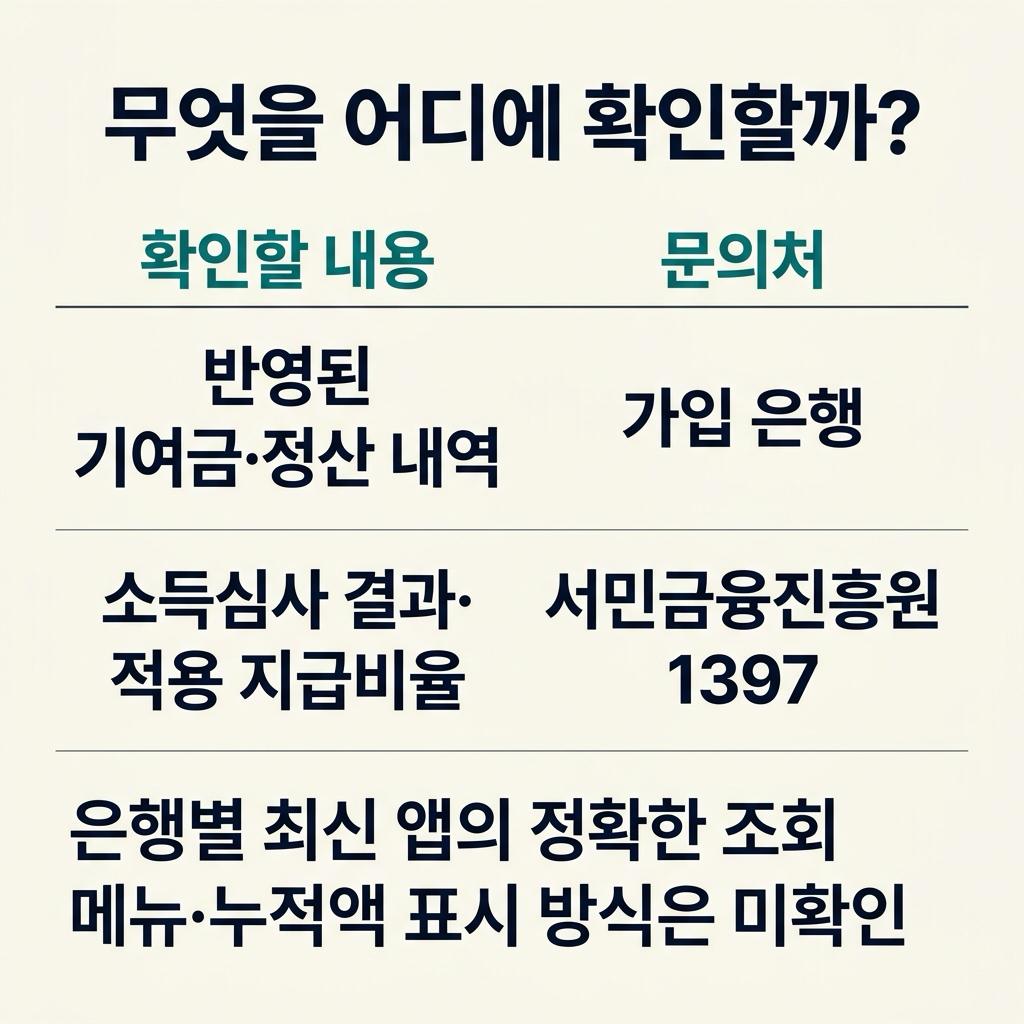
앱에서 정부기여금 항목을 찾지 못했다면 가입 은행 고객센터에 물어볼 것은 세 가지다. 현재까지 반영된 기여금 누적액, 마지막으로 반영된 납입월, 해당 금액을 볼 수 있는 앱 메뉴다. “지원금이 안 보인다”고만 말하기보다 어느 달 납입분까지 계산됐는지 묻는 편이 금액을 맞춰 보기 좋다.
주요 취급은행의 문의 번호는 다음과 같다.
KB국민은행 1588-9999
신한은행 1577-8000
우리은행 1588-5000
하나은행 1588-1111
NH농협은행 1661-3000
적용된 소득구간이나 지급비율이 궁금하다면 서민금융진흥원 1397에서 청년도약계좌 상담으로 연결한다. 청년금융 상담 연결번호는 3번이다. 이때는 심사에 사용된 소득연도와 지급비율, 그 비율의 적용 시작월을 함께 확인하면 된다.
받아 둔 유지심사 완료 알림도 단서가 된다. lighty가 남긴 2024년 9월 6일 기록에는 알림으로 지급비율 4.6%, 적용한도 50만원, 월 최대 2만3천원을 확인한 사례가 있다. 다만 이 금액은 기여금 확대 전 기준이다. 오래된 알림의 최대액을 지금 납입분에 그대로 대입하면 차이가 생긴다.
2. 4.6%인데 70만원에 3만2,200원이 아닌 이유
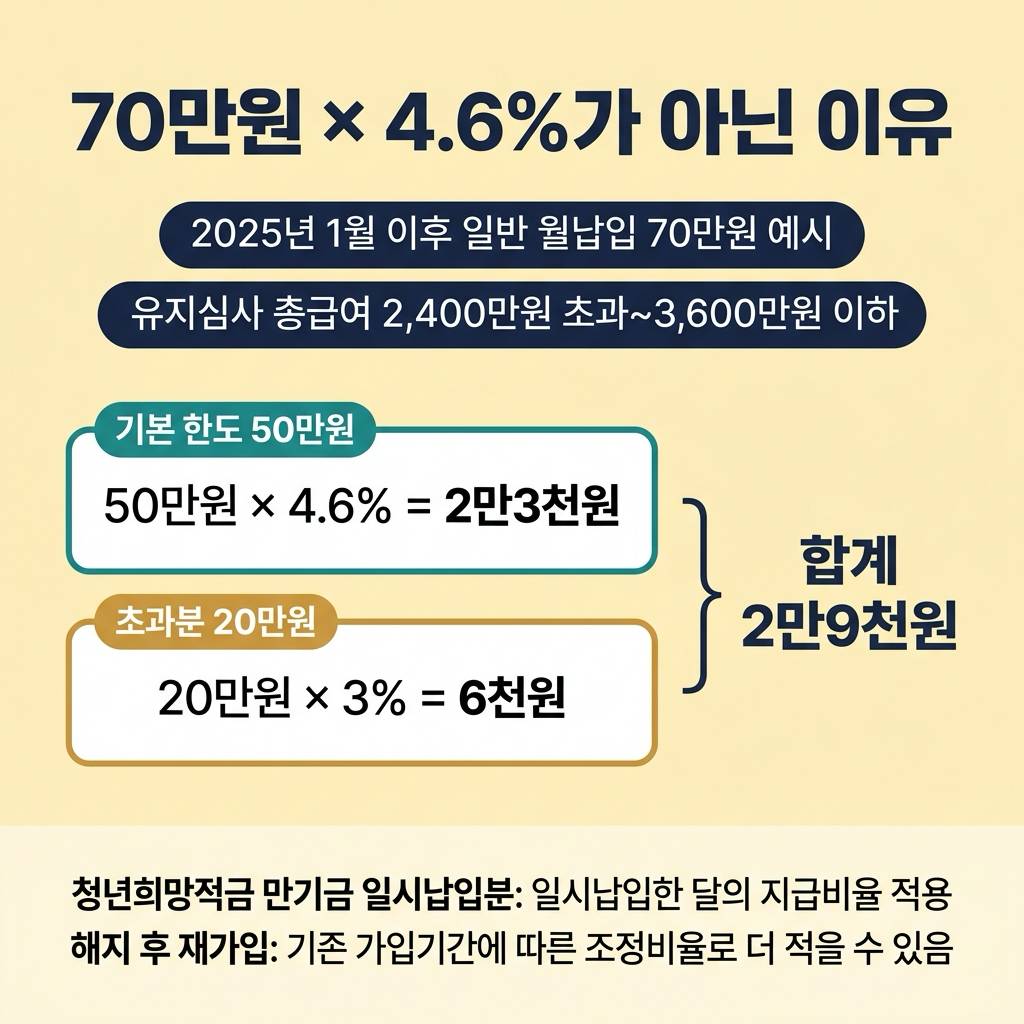
2025년 1월 이후 일반 월납입분은 소득구간별 기본 한도까지 해당 지급비율을 적용하고, 그 한도를 넘는 납입분에는 월 70만원 범위에서 3%를 추가로 적용한다.
예를 들어 유지심사에서 총급여 2,400만원 초과~3,600만원 이하 구간으로 결정됐고 이번 달 70만원을 넣었다면 계산은 이렇게 나뉜다.
50만원 × 4.6% = 2만3천원
나머지 20만원 × 3% = 6천원
이번 달 정부기여금 = 2만9천원
70만원 전체에 4.6%를 곱한 3만2,200원과는 3,200원 차이다. 반대로 50만원만 넣었다면 기여금은 2만3천원이고, 30만원을 넣었다면 1만3,800원이다. ‘월 최대’ 금액이 매달 그대로 지급되는 것은 아니다.
총급여 기준으로 월 70만원을 납입했을 때의 기여금은 다음과 같다.
2,400만원 이하: 40만원에 6% + 30만원에 3% = 3만3천원
2,400만원 초과~3,600만원 이하: 50만원에 4.6% + 20만원에 3% = 2만9천원
3,600만원 초과~4,800만원 이하: 60만원에 3.7% + 10만원에 3% = 2만5,200원
4,800만원 초과~6,000만원 이하: 70만원에 3% = 2만1천원
6,000만원 초과: 정부기여금 미지급
종합소득 기준으로 심사받는 경우 각 구간의 상한은 순서대로 1,600만원, 2,600만원, 3,600만원, 4,800만원이다. 이 숫자와 비교할 것은 사업 매출액이 아니라 심사에 쓰인 종합소득금액이다.
이 계산은 일반 월납입 기준이다. 과거 청년희망적금 만기금액을 일시납입한 부분에는 일시납입한 달의 지급비율이 적용된다. 해지 후 재가입한 계좌는 기존 가입기간에 따른 조정비율도 적용되므로 같은 소득구간이라도 위 금액보다 적을 수 있다.
3. 입금했는데 안 보이거나 금액이 바뀌었다면
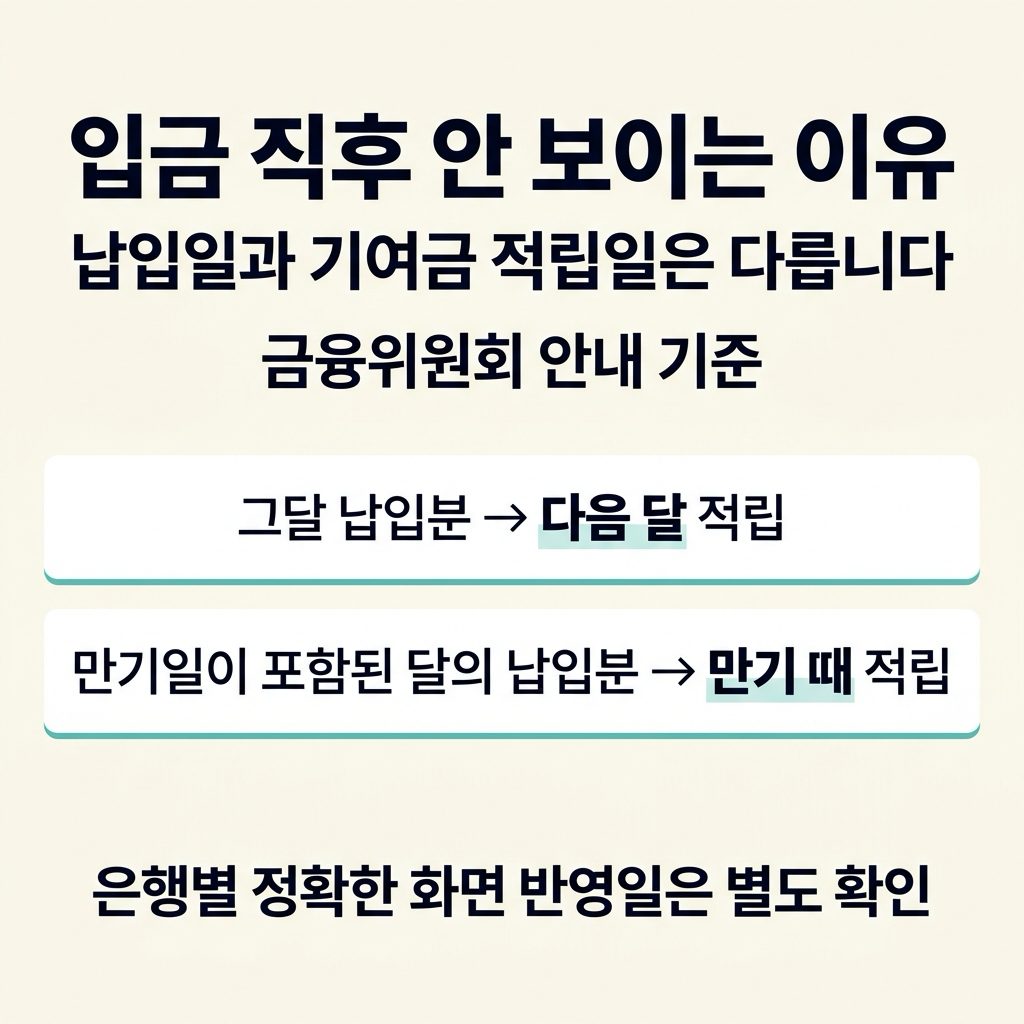
납입한 날과 기여금이 적립되는 날은 같지 않다. 금융위원회 안내에 따르면 그달 납입분의 기여금은 다음 달에 적립하고, 만기일이 포함된 달의 납입분은 만기 때 적립한다. 은행별 정확한 화면 반영일은 별도로 확인해야 한다.
그래서 이번 달 납입 직후라면 먼저 해당 납입월의 기여금이 아직 정산되지 않았는지 확인한다. 이전 달 금액까지 비어 있다면 은행에 그 납입분의 기여금 산정·반영 여부를 확인한다. 거래내역에 항목이 보이지 않는 것과 실제 산정액이 0원인 것은 구분해야 한다.
납입액은 같은데 기여금이 달라졌다면 유지심사 적용월도 살펴볼 차례다. 개인소득은 가입 후 1년 주기로 다시 확인하며, 새 지급비율은 가입일이 속한 달의 다음 달 초부터 적용한다. 7월 가입자의 일반 월납입분이라면 새 심사 결과가 8월부터 적용되는 구조다. 급여가 오른 바로 그달부터 기여금이 줄어드는 방식은 아니다.
실제 미지급 조건도 있다. 심사 결과 총급여 6,000만원 또는 종합소득 4,800만원을 초과한 구간이면 기여금이 지급되지 않는다. 소득확인증명서상 관련 소득이 모두 없는 것으로 확인된 연차도 미지급 대상이다. 다만 육아휴직급여·수당이나 군장병급여를 소득으로 인정받는 경우에는 예외가 있으므로 해당 내역과 증빙 절차를 확인해야 한다. 외국인에게는 정부기여금이 지급되지 않는다.
일반 월납입에서 납입을 쉬었던 달은 납입액이 없어 그달 기여금도 없다. 자동이체를 설정해 뒀더라도 예상액과 맞출 때는 실제로 입금된 월별 금액을 사용한다.
4. 쌓인 기여금과 해지 때 받는 금액
기여금 적립액을 확인했다고 해서 지금 해지할 때 그 금액을 전부 받는 것은 아니다. 일반 중도해지는 가입일부터 3년이 지나기 전이면 기여금이 지급되지 않고, 3년 이상 지난 뒤에는 60%가 지급된다. 만기해지와 요건을 충족해 인정받은 특별중도해지는 100% 지급 대상이다.
다만 과거 부분인출분은 따로 계산한다. 가입 후 3년이 지나기 전 인출한 부분에는 기여금이 지급되지 않는다. 3년 이상 지난 뒤 부분인출했다면 해당 인출분 기여금의 60%를 계좌 해지 때 받는다. 일시납입 전환기간이 끝나기 전 특별중도해지하는 경우에도 가입을 유지한 기간에 해당하는 기여금만 지급된다.
따라서 해지 때 받을 금액을 확인할 때는 은행에 누적 기여금만 묻지 말고, 예정한 해지일 기준으로 실제 지급될 기여금을 따로 알려 달라고 요청한다. 같은 계좌라도 ‘지금까지 얼마가 쌓였나’와 ‘오늘 해지하면 얼마를 받나’의 답은 달라질 수 있다.
#정부기여금조회
#유지심사
#정부기여금계산